Asgari ücretli işçinin işverene maliyeti, elinize geçen 28.075,50 TL’nin yaklaşık bir buçuk katıdır. 01.01.2026 tarihinden beri brüt asgari ücret 33.030 TL’dir ve işveren bunun üzerine kendi prim payını ekler.[1] Hiç indirim almayan bir işveren için aylık toplam 40.874,63 TL, imalat dışı bir işyerinde Hazine indirimiyle 40.214,03 TL eder.
Aşağıda bu farkın hangi kalemlerden oluştuğu, bordronuzda neyin sizden neyin işverenden çıktığı ve işverenin bu yükten kaçmak için sigortanızı eksik göstermesinin size neye mal olduğu rakamlarla anlatılıyor.
Brüt Ücretten İşveren Maliyetine Giden Kalemler
İşveren maliyeti, brüt ücrete dört ayrı prim kalemi eklenerek bulunur. Bu kalemler sizin brüt ücretinizden kesilmez, işverenin cebinden ayrıca çıkar.
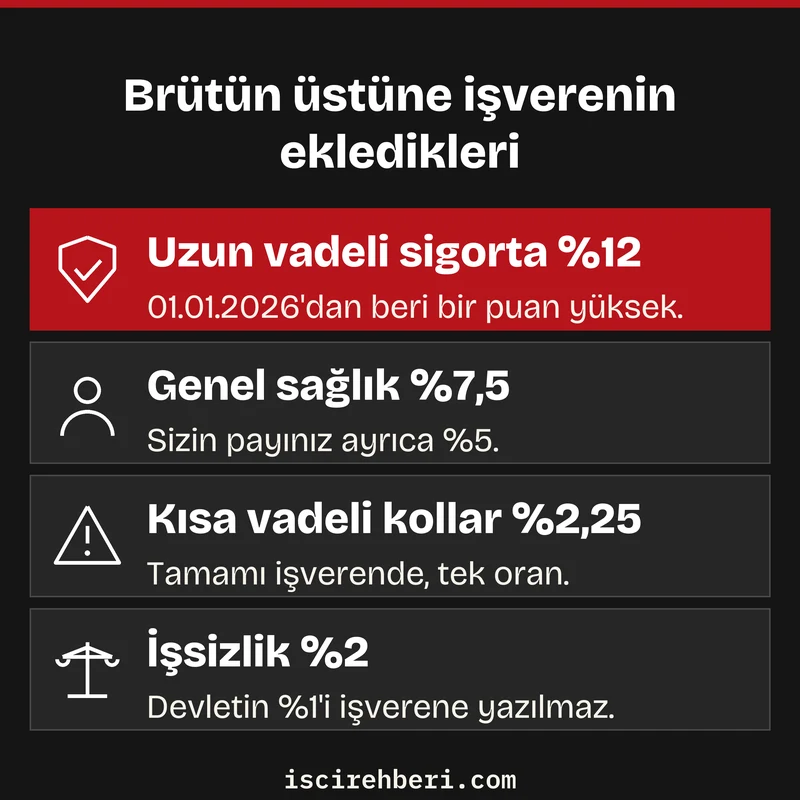
- Malullük, yaşlılık ve ölüm sigortası: işveren payı yüzde 12’dir. 01.01.2026 öncesinde yüzde 11’di, 7566 sayılı Kanunla bir puan artırıldı.[2]
- Genel sağlık sigortası: işveren payı yüzde 7,5, sizin payınız yüzde 5’tir.[3]
- Kısa vadeli sigorta kolları: yüzde 2,25 oranındadır ve tamamını işveren öder.[4]
- İşsizlik sigortası: işveren payı yüzde 2, sizin payınız yüzde 1’dir. Devlet de ayrıca yüzde 1 öder, bu pay işverenin maliyetine girmez.[5]
Bu dört kalemin toplamı brüt ücretin yüzde 23,75’idir. Kısa vadeli sigorta primi için bazı kaynaklarda işyerinin tehlike sınıfına göre değiştiği yazar, ancak 2013’ten beri bütün işyerlerinde tek oran uygulanır.
Damga vergisi işverenin maliyet kalemi değildir. Ücretinizden binde 7,59 oranında kesilir ve asgari ücrete isabet eden kısmı istisna olduğu için asgari ücretli bordrosunda sıfır görünür.[6] Gelir vergisi de aynı istisna nedeniyle kesilmez.
Net Asgari Ücret ile İşverene Maliyet Tablosu
Aşağıdaki tablo, 01.01.2026 tarihinden geçerli brüt asgari ücretle tam ay (30 gün) çalışan bir işçinin bordrosunu iki tarafı birlikte göstererek çıkarır.
| Kalem | Oran | Tutar | Kimden çıkar |
|---|---|---|---|
| Brüt asgari ücret | – | 33.030,00 TL | – |
| SGK işçi payı | %14 | 4.624,20 TL | İşçinin brütünden |
| İşsizlik işçi payı | %1 | 330,30 TL | İşçinin brütünden |
| Gelir ve damga vergisi | istisna | 0,00 TL | – |
| Net ücret | – | 28.075,50 TL | Elinize geçen |
| SGK işveren payı | %21,75 | 7.184,03 TL | İşveren |
| İşsizlik işveren payı | %2 | 660,60 TL | İşveren |
| İndirimsiz toplam maliyet | – | 40.874,63 TL | İşveren |
Tabloya göre elinize geçen her 100 TL için indirim almayan işveren yaklaşık 145,59 TL öder. Aradaki 12.799,13 TL’nin 4.954,50 TL’si zaten sizin brütünüzden kesilen paydır, kalan 7.844,63 TL işverenin kendi payıdır.
İşverenin hangi indirim ve destekten yararlandığı toplamı aşağı çeker. Senaryolar şöyle sıralanır:
| Senaryo | Aylık maliyet | Net 100 TL için işverenin ödediği |
|---|---|---|
| İndirim yok | 40.874,63 TL | 145,59 TL |
| 2 puan Hazine indirimi (imalat dışı) | 40.214,03 TL | 143,24 TL |
| 5 puan Hazine indirimi (imalat) | 39.223,13 TL | 139,71 TL |
| 2 puan indirim ve asgari ücret desteği | 38.944,13 TL | 138,71 TL |
Bu senaryoların hiçbiri sizin net ücretinizi değiştirmez, hepsinde elinize 28.075,50 TL geçer. Asgari ücretin üzerindeki bir brüt ücretle aynı hesabı yapmak isterseniz aşağıdaki aracı kullanabilirsiniz.
Hazine İndiriminde 2 Puan ve İmalatta 5 Puan
Özel sektör işvereninin malullük, yaşlılık ve ölüm sigortası payının 2 puanlık kısmını Hazine karşılar. Bu oran 01.01.2026’dan önce 4 puandı, 7566 sayılı Kanunla 2 puana indirildi.[7] İmalat sektöründe faaliyet gösteren işveren için indirim 5 puan olarak uygulanır.[8]
İmalattaki 5 puanlık uygulamanın süresi 31.12.2026 tarihinde doluyor. Cumhurbaşkanı bu süreyi 31.12.2027’ye kadar uzatabilir, uzatma yapılmazsa imalat işyerleri de 2 puana döner.
İndirimden yararlanmak için işverenin aylık prim ve hizmet belgelerini süresinde vermesi, primlerin Hazinece karşılanmayan kısmını süresinde ödemesi ve SGK’ya prim ya da idari para cezası borcu bulunmaması gerekir. Kamu ihalesiyle yürütülen işler ile emekli olup çalışmaya devam edenler (sosyal güvenlik destek primine tabi olanlar) bu indirimin kapsamı dışındadır.
İnternette sık geçen “işveren SGK payı yüzde 15,75” oranı, işveren payının yüzde 20,75 olduğu dönemde uygulanan 5 puanlık indirimin sonucudur. 01.01.2026 tarifesiyle bu oran imalat dışı işyerinde yüzde 19,75, imalatta yüzde 16,75’tir.
Asgari Ücret Desteğinin İşverene ve İşçiye Etkisi
Asgari ücret desteği, şartları taşıyan özel sektör işvereninin SGK prim borcundan her prim günü için 42,33 TL düşülmesidir. Tam ay çalışan bir işçi için bu 1.269,90 TL eder, tutar İşsizlik Sigortası Fonundan karşılanır ve 01.01.2026-31.12.2026 dönemi için geçerlidir.[9]
Destek, işyerinde bir önceki yılın aynı ayında günlük prime esas kazancı 1.300 TL ve altında bildirilen işçilerin prim günü sayısıyla sınırlıdır. Toplu iş sözleşmesi olan işyerinde bu sınır 2.600 TL olarak uygulanır.
Para size ödenmez ve bordronuzda görünmez. Sizi ilgilendiren yanı şudur: SGK, işverenin kazancınızı eksik bildirdiğini tespit ederse aldığı desteği gecikme cezası ve gecikme zammıyla geri alır. Eksik bildirim brüt asgari ücretin onda birini aşmıyorsa ve işveren ihtardan sonra 15 gün içinde düzeltirse destek devam eder.
Elden ya da Eksik Bildirimin İşçiye Bedeli
İşverenin ücretin bir kısmını elden ödemesinin nedeni, bildirilmeyen her lira için prim ödememektir. Bordroda gösterilmeyen her 100 TL brüt için işveren 23,75 TL’ye kadar işveren payından, siz de 15 TL’lik kesintiden kurtulmuş görünürsünüz, ama bu kesinti sizin sigorta hesabınıza yazılacak paradır.
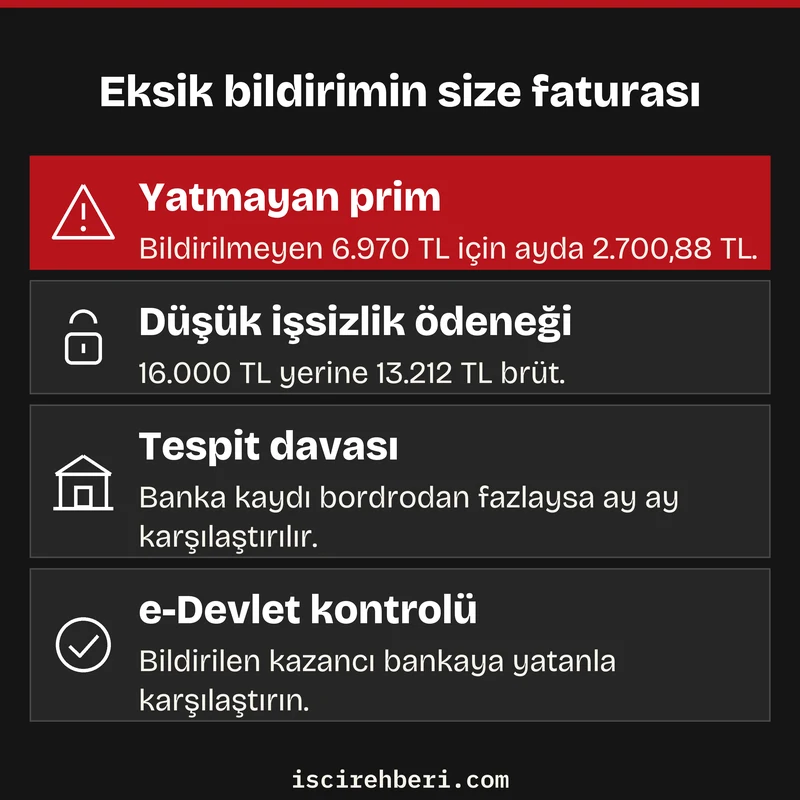
Gerçek brüt ücreti 40.000 TL olan ama SGK’ya 33.030 TL’den bildirilen bir işçi düşünün. Her ay bildirilmeyen 6.970 TL brüt kazanç için toplam 2.700,88 TL prim yatmaz: 1.045,50 TL sizin payınız, 1.655,38 TL işverenin indirimsiz payıdır.
Kayıp en çok işsiz kaldığınızda ortaya çıkar. İşsizlik ödeneği son dört ayın prime esas kazancından hesaplanan günlük ortalamanın yüzde 40’ıdır ve brüt asgari ücretin yüzde 80’ini geçemez.[10] Örnekteki işçi aylık 16.000 TL yerine 13.212 TL brüt ödenek alır, her ay 2.788 TL eksik.
Prime esas kazancın gerçek ücrete göre düzeltilmesi için iş mahkemesinde tespit davası açılabilir. Yargıtay, banka hesabına yatan ücretin bordrodaki net ücretten fazla olduğu bir dosyada, SGK’ya bildirilen kazançla bankaya yatan tutarların brüt karşılığının ay ay karşılaştırılmasını istemiş ve bunu yapmadan verilen kararı bozmuştur.[11] Aynı kararda senetle ispat sınırını aşan ücret iddiasının banka kaydı, imzalı makbuz ya da bordro gibi yazılı belgeyle kanıtlanması gerektiği vurgulanır.
Hangi belgenin ne işe yaradığını maaşın bir kısmı elden ödeniyorsa delil toplama yazısında ayrıntılı bulabilirsiniz.
Kıdem Tazminatı Karşılığı ve Bordroda Görünmeyen Yük
Kanun işverene kıdem tazminatı için her ay para ayırma zorunluluğu getirmez. Kıdem tazminatı fonu kurulana kadar tazminat, iş sözleşmesi şartları gerçekleşerek sona erdiğinde tek seferde ödenir.[12]
Yine de bu yük her ay birikir. Her tam çalışma yılı için 30 günlük brüt ücret ödendiğinden, asgari ücretli bir işçi için bir yıllık kıdem 33.030 TL, aya bölündüğünde yaklaşık 2.752,50 TL eder. Düzenli yol ya da yemek parası alıyorsanız bunlar da hesaba eklenir ve tutar yükselir.
Bu nedenle işverenin size gösterdiği “aylık maliyet” rakamı çoğu zaman kıdem karşılığını içermez. Kaç yıllık çalışmanın kaç lira ettiğini kıdem tazminatı örnek hesap tablosu üç farklı işçi üzerinden gösteriyor.
Asgari Ücretli Maliyeti Hakkında Sık Sorulan Sorular
Bordrosuna bakan asgari ücretlilerin en çok sorduğu sorular:
Tablolardaki rakamlar tam ay çalışan, 16 yaşından büyük ve emekli olmayan bir işçi varsayımıyla hesaplanmıştır. Eksik gün, fazla mesai ya da emekli çalışan durumunda tutarlar değişir, kendi bordronuz hakkında karar vermeden önce bir avukata danışmanız yerinde olur.
Kaynaklar
- Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025, sayı 33119 ↩
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.81/1-a (7566 sayılı Kanun m.23 ile değişik, yürürlük 01.01.2026) ↩
- 5510 sayılı Kanun m.81/1-f ↩
- 5510 sayılı Kanun m.81/1-c ↩
- 4447 sayılı İşsizlik Sigortası Kanunu m.49/1 ↩
- 488 sayılı Damga Vergisi Kanunu (2) sayılı tablo IV-34 ve 193 sayılı Gelir Vergisi Kanunu m.23/1-18 ↩
- 5510 sayılı Kanun m.81/1-ı (7566 sayılı Kanun m.23 ile değişik, yürürlük 01.01.2026) ↩
- 5510 sayılı Kanun geçici m.108 ↩
- 5510 sayılı Kanun geçici m.112 (7573 sayılı Kanun m.8, RG 29.01.2026, 01.01.2026’dan itibaren uygulanır) ↩
- 4447 sayılı İşsizlik Sigortası Kanunu m.50/1 ↩
- Yargıtay 10. Hukuk Dairesi, 02.03.2026 tarihli E.2025/14925 K.2026/2300 sayılı karar ↩
- 4857 sayılı İş Kanunu geçici m.6 ve 1475 sayılı İş Kanunu m.14 ↩