Kalan izin ücreti, kullanmadığınız izin günü sayısının son aylık brüt ücretinizin 30’da biriyle çarpılmasıyla bulunur. Bu brüt tutardan SGK işçi payı, işsizlik primi, gelir vergisi ve damga vergisi kesilir, elinize geçen tutar örneklerde brütün %62 ile %72‘si arasında kalır.[1]
İşten ayrılmadan önce bu hesabı kendiniz yapabilirsiniz. İhtiyacınız olan üç bilgi var: kaç gün izin hakkettiğiniz, kaç gününü kullandığınız ve son bordrodaki çıplak brüt ücretiniz. Aşağıdaki araç brüt ve net tutarı birlikte verir.
Kalan İzin Gününün Tespiti
Ücrete dönüşen gün sayısı, işe girdiğiniz günden beri doğan toplam izin hakkından kullandığınız günlerin çıkarılmasıyla bulunur. Her tam hizmet yılı için kaç gün doğduğunu yıllık izin gün sayım tablosu ve izin kullanma sırası yazısındaki tablodan okuyun, burada yalnız toplamı kullanacağız.
Kullanılan gün olarak yalnız imzanızı taşıyan izin formu, izin defteri ya da eşdeğer belgedeki günler düşülür. Kullanıldığını kanıtlama yükü işverendedir. Siz kendi listenizi çıkarırken telefonunuzdaki izin onay mesajlarını ve bordrolarda “izinli” görünen ayları ayrıca not edin.
Son yıl dönümünüzden sonra geçen, bir yılı doldurmamış süre için izin günü doğmaz. 14 Mart’ta işe girip 31 Ekim’de ayrılan biri, o son yedi buçuk ay için ek gün hesaplamaz.[2]
Son Brüt Ücretten Günlük Ücrete
Günlük ücret, sözleşmenin bittiği tarihteki aylık çıplak brüt ücretin 30’a bölünmesiyle bulunur. İşe girdiğiniz yıldaki ya da izin hakkının doğduğu yıldaki ücret kullanılmaz, son ücret bütün eski günlere uygulanır.[3]
Fazla mesai karşılığı, primler ve sosyal yardımlar bu tabana eklenmez. Komisyon, akort ya da yüzde usulüyle çalışıyorsanız günlük ücret, son bir yılda kazandığınız tutarın fiilen çalıştığınız güne bölünmesiyle hesaplanır.[4]
Brütten Nete Kesintiler ve Sırası
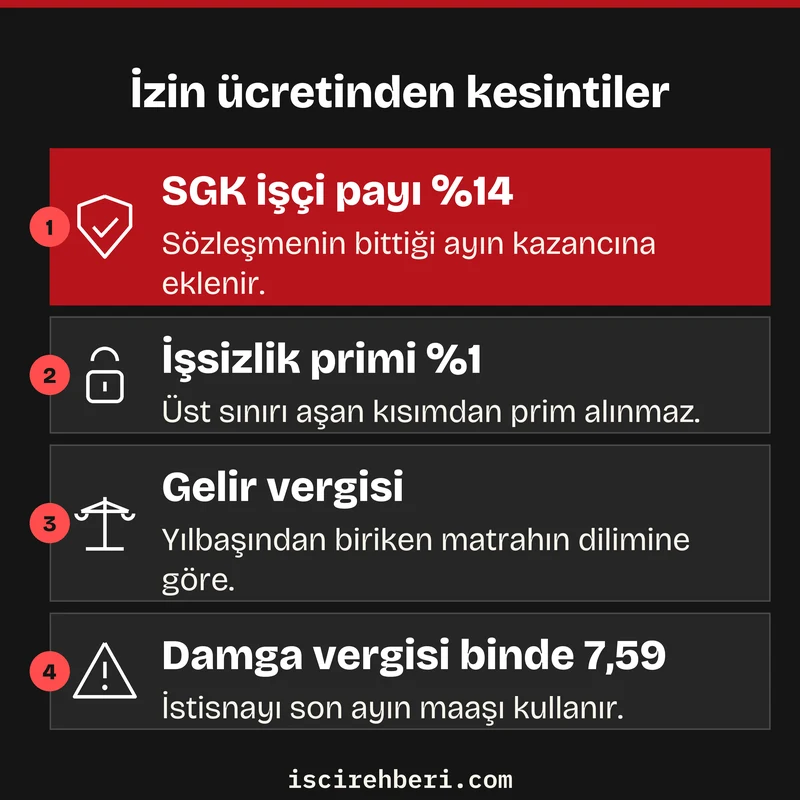
Kalan izin ücreti normal ücret gibi vergilendirilir ve sigorta primine tabidir. Sözleşme bittikten haftalar sonra ödense bile tutar, sözleşmenin sona erdiği ayın prime esas kazancına eklenir.[5]
“İzin parasından SGK kesilmez” bilgisi doğru değildir. Son bordronuzda izin ücreti SGK matrahına eklenmemişse eksik prim bildirilmiş demektir, e-Devlet hizmet dökümünde son ayın kazancına bakın.
- SGK işçi payı %14 ve işsizlik primi %1 kesilir. Son ayın maaşı ile izin ücretinin toplamı prime esas kazanç üst sınırını aşıyorsa aşan kısımdan prim alınmaz.
- Brüt izin ücretinden bu iki prim düşülür, kalan tutar gelir vergisi matrahıdır.
- Vergi, yılbaşından beri biriken matrahınızın düştüğü dilime göre hesaplanır.
- Damga vergisi brüt tutarın binde 7,59’udur.
Prime esas kazancın üst sınırı 01.01.2026’dan beri aylık 297.270 TL, yani brüt asgari ücretin 9 katıdır.[6] Gelir vergisi dilimleri 190.000, 400.000, 1.500.000 ve 5.300.000 TL’de değişir, oranlar %15’ten %40’a çıkar.[7]
Asgari ücret gelir vergisi ve damga vergisi istisnası her ay bir kez uygulanır. Sözleşmeniz ay sonunda biter ve o ayın tam maaşı ödenirse istisnayı maaş kullanır, izin ücretine istisna kalmaz.[8] Asgari ücretle çalışan bir işçinin bile izin ücretinden vergi ödemesinin sebebi budur.
Üç İşçi İçin Kalan İzin Ücreti Örneği
Aşağıdaki tabloda üç işçi aynı yıl içinde, farklı aylarda ve farklı ücretlerle ayrılıyor. Hepsinde sözleşme ay sonunda bitiyor, ücret yıl boyunca değişmemiş ve izin ücreti son maaşla aynı gün ödeniyor.
| Kalem | İşçi A | İşçi B | İşçi C |
|---|---|---|---|
| Ayrılış tarihi | 31.03.2026 | 31.07.2026 | 30.11.2026 |
| Son aylık brüt ücret | 33.030 TL | 61.200 TL | 246.000 TL |
| Hak edilen / kullanılan gün | 42 / 33 | 90 / 67 | 302 / 262 |
| Kalan gün | 9 | 23 | 40 |
| Günlük brüt ücret | 1.101,00 TL | 2.040,00 TL | 8.200,00 TL |
| Brüt izin ücreti | 9.909,00 TL | 46.920,00 TL | 328.000,00 TL |
| SGK %14 + işsizlik %1 | 1.486,35 TL | 7.038,00 TL | 7.690,50 TL |
| Gelir vergisi | 1.263,40 TL | 8.257,94 TL | 112.108,33 TL |
| Damga vergisi | 75,21 TL | 356,12 TL | 2.489,52 TL |
| Net izin ücreti | 7.084,04 TL | 31.267,94 TL | 205.711,65 TL |
İşçi A asgari ücretlidir ve mart sonunda biriken matrahı 84.226,50 TL’dir. İzin ücretinin tamamı %15 diliminde vergilenir, net tutar brütün %71,5’i olur.
İşçi B’nin temmuz maaşıyla birlikte biriken matrahı 364.140 TL’dir. İzin ücretinin 35.860 TL’lik kısmı %20’den, 400.000 TL sınırını aşan 4.022 TL’si %27’den vergilenir. Aynı izin ücreti mart ayında ödenseydi tamamı tek dilimde kalacaktı.
İşçi C’nin kasım maaşı 246.000 TL olduğundan üst sınıra yalnız 51.270 TL yer kalır. 328.000 TL’lik izin ücretinin yalnız 51.270 TL’si prime tabidir, buna karşılık vergi %35 dilimden alınır ve net oran %62,7’ye iner.
Bordroda İzin Ücreti Satırının Kontrolü
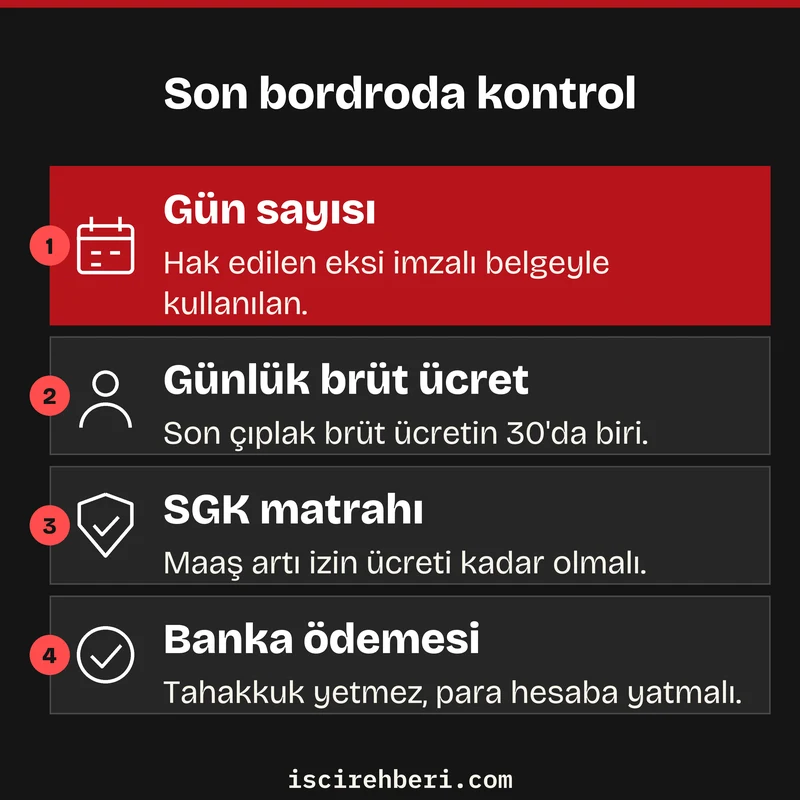
Son bordronuzda izin ücreti ayrı bir satırda, gün sayısıyla birlikte görünmelidir. Bordroyu imzalamadan ya da ibraname vermeden önce şu sırayla bakın.
- Satırdaki gün sayısı sizin çıkardığınız kalan gün sayısıyla aynı mı?
- Günlük tutar, son brüt ücretin 30’da biri mi? Daha eski bir ücretle hesaplanmışsa fark doğar.
- Ayın SGK matrahı maaş artı izin ücreti kadar mı, yoksa yalnız maaş kadar mı?
- Bordrodaki net tutar banka hesabınıza aynı ay yattı mı?
Son madde en çok atlanan kontroldür. Yargıtay, imzasız bordrolarda “izin ücreti” adıyla tahakkuk bulunmasını ödeme için yeterli görmedi, karşılığı ödenmemişse izin ücretinin ödenmediği kabul edilerek sonuca gidilmesi gerektiğini belirtti.[9]
Hesabınıza yatmayan bir izin ücreti için imzalanan ibraname geçersizdir. İbra, sözleşme bittikten en az bir ay sonra yazılı yapılmalı, alacağın türü ve tutarı açıkça yazılmalı, ödeme eksiksiz ve banka aracılığıyla yapılmalıdır.[10]
İşveren Ödemezse Başvuru Yolu
Ödenmeyen ya da eksik ödenen izin ücreti için dava açmadan önce arabulucuya başvurmanız gerekir, bu bir dava şartıdır.[11] Başvuru adliyedeki arabuluculuk bürosuna yapılır ve kendi hesabınızdaki brüt tutarı yanınızda götürmeniz görüşmeyi kolaylaştırır.
Zamanaşımı süresi beş yıldır ve sözleşmenin sona erdiği tarihten başlar.[12] Talebinizi brüt tutar üzerinden yapın, çünkü yıllar sonra yapılacak ödemede vergi o yılın matrahına göre yeniden hesaplanır.
Kalan İzin Ücreti Hakkında Sık Sorulan Sorular
İşten ayrılırken izin ücreti için en sık sorulan sorular şunlar.
Bu yazıdaki örnekler varsayımlara dayanır. Ücret değişikliği, ay ortasında biten sözleşme ya da toplu iş sözleşmesi hükümleri sonucu değiştirebilir, dosyanız için bir avukata danışın.
Kaynaklar
- 4857 sayılı İş Kanunu m.59/1, Sosyal Sigorta İşlemleri Yönetmeliği m.97/2-b ↩
- 4857 sayılı İş Kanunu m.53/1 ↩
- 4857 sayılı İş Kanunu m.59/1 ↩
- 4857 sayılı İş Kanunu m.57/2-3 ve m.50 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.97/2-b ↩
- 5510 sayılı Kanun m.81/1-a ve c, m.82/1, 4447 sayılı Kanun m.49 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103, Gelir Vergisi Genel Tebliği Seri No 332 ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18, 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ve (2) sayılı tablo IV-34 ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/9573 K.2024/15629, 02.12.2024 ↩
- 6098 sayılı Türk Borçlar Kanunu m.420/2 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩
- 4857 sayılı İş Kanunu m.59/1 ve Ek Madde 3 ↩