Emekli aylığı alırken çalışmak iş hukuku haklarınızı azaltmaz: kıdem ve ihbar tazminatı, yıllık izin, fazla mesai ve tatil ücretleri iş sözleşmesinden doğar, aylık almanız bunları değiştirmez. Değişen sigorta tarafıdır. Bordrodaki kesinti, rapor parası ve işsizlik ödeneği emekli işçide farklı işler.
Bu yazı, aylık bağlandıktan sonra bir işverene bağlı çalışan ya da çalışmayı düşünen işçi içindir. Zam ve aylık hesabı burada yok, yalnız işyerindeki haklara bakıyoruz.
Aylığın Devamını Belirleyen Giriş Tarihi
Aylığınızın çalışırken ödenip ödenmeyeceğini ilk sigorta girişinizin tarihi belirler. Sınır 1 Ekim 2008, yani 5510 sayılı Kanun’un yürürlük günüdür.
- İlk girişi bu tarihten önce olan işçi, sosyal güvenlik destek primi (SGDP) ödenerek çalışır ve aylığı ödenmeye devam eder.[1]
- İlk girişi bu tarih ya da sonrası olan işçinin aylığı, hizmet akdiyle çalışmaya başladığı tarihi izleyen ödeme döneminde kesilir. Bu süre boyunca bütün sigorta kollarına prim ödenir.[2]
Ayrımın aylık zammına ve en düşük aylığa etkisini Emekli Zammı Hesabı: Ocak-Temmuz Artışı ve E-Devlet Kontrolü yazısında anlattık. Aşağıdaki sigorta kuralları, aksi belirtilmedikçe destek primiyle çalışan emekli işçi içindir.
Destek Primi Kesintisi ve İşverenin Maliyeti
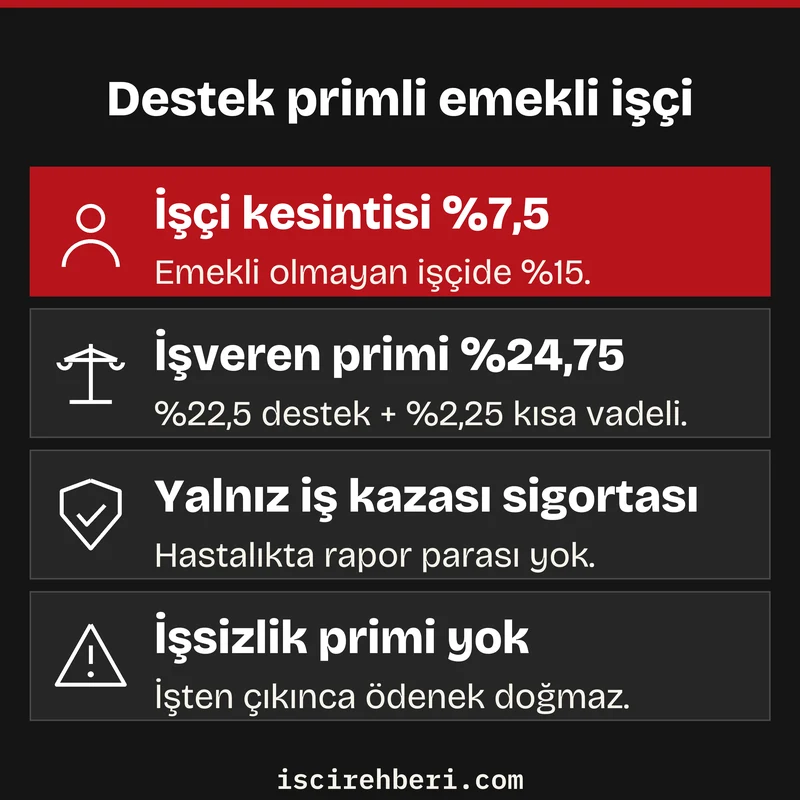
Destek primiyle çalışan emekli işçinin bordrosundan yüzde 7,5 kesilir. Kanun destek primini yüzde 30 olarak koyar, bunun dörtte biri işçi, dörtte üçü işveren hissesidir. İşveren buna ek olarak yüzde 2,25 kısa vadeli sigorta primini tek başına öder.[3]
Emekli olmayan işçide kesinti daha yüksektir. Uzun vadeli sigorta işçi payı yüzde 9, genel sağlık sigortası yüzde 5, işsizlik sigortası yüzde 1 olmak üzere toplam yüzde 15 kesilir.[4] Aynı brüt ücrette emekli işçinin eline daha fazla para geçer.
Aşağıdaki tablo, aylık brüt 40.000 TL ücretle çalışan iki işçiyi karşılaştırır. Vergi kalemleri dahil edilmedi, yalnız prim kesintisi ve işveren primi gösterildi.
| Kalem | Emekli olmayan işçi | Destek primli emekli işçi |
|---|---|---|
| İşçiden kesilen prim oranı | %15 | %7,5 |
| İşçiden kesilen tutar | 6.000 TL | 3.000 TL |
| İşveren prim oranı | %21,75 (indirimli) | %24,75 |
| İşverenin ödediği prim | 8.700 TL | 9.900 TL |
| Brüt ücret ve işveren primi toplamı | 48.700 TL | 49.900 TL |
Emekli olmayan işçideki yüzde 21,75 oran, yüzde 12 uzun vadeli, yüzde 2,25 kısa vadeli, yüzde 7,5 sağlık ve yüzde 2 işsizlik payının toplamından Hazine’nin karşıladığı 2 puanın düşülmesiyle bulunur. Bu indirim kanunda malullük, yaşlılık ve ölüm primine bağlanmıştır ve işverenin primlerini süresinde ödemesine bağlıdır.[5] Destek primi bu kalemlerden biri olmadığı için emekli işçi işverene biraz daha pahalıya gelir.
Ücretiniz asgari ücretin altında gösteriliyorsa destek primi de eksik yatar. Prim, gerçek ücretiniz üzerinden ve en az asgari ücret tutarında prime esas kazanç üzerinden hesaplanmalıdır.[6]
İşe Girerken Emeklilik Bilgisinin Bildirilmesi
Emekli olduğunuzu işverene işe başlamadan yazılı olarak bildirin. İşveren sizi SGK’ya işe giriş bildirgesiyle ve aylık bildirgede destek primine tabi çalışan olarak bildirir. Bu bilgi eksik kalırsa bildirim yanlış prim türünden yapılır.
Yanlış bildirimin bedeli giriş tarihine göre değişir. 2008 sonrası girişli emekli işçi çalışırken aylık almaya devam ederse SGK bu ödemeyi yersiz sayar. Kusurlu davranıştan doğan yersiz ödemeler geriye doğru 10 yıla kadar, ödeme tarihlerinden işleyen yasal faiziyle geri istenir.[7]
Hiç bildirilmeyen emeklilik sonrası çalışma da sonradan kayda geçirilebilir. Yargıtay 10. Hukuk Dairesi, emekli olduktan sonra uzun yıllar kayıt dışı çalışan bir apartman görevlisinin hizmet tespiti davasında, mahkemenin önce işçinin hangi yolu istediğini açıklatması gerektiğini belirtti: aylığı kesilerek bütün sigorta kollarına tabi çalışma mı, yoksa aylık sürerken destek primine tabi çalışma mı.[8]
Kıdem ve İhbar Tazminatında Emekli İşçi
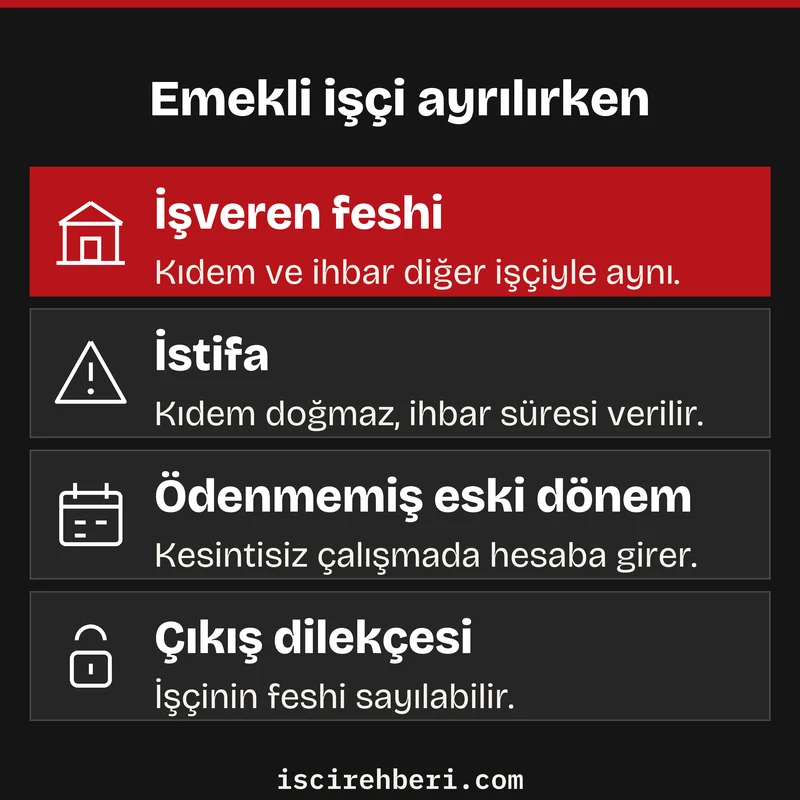
İşveren sözleşmenizi haklı bir sebep olmadan sona erdirirse emekli işçi de kıdem ve ihbar tazminatı alır. Şartlar diğer işçilerle aynıdır: kıdem için aynı işverende en az bir tam yıl, ihbar için çalışma sürenize göre 2 ila 8 haftalık önel.[9]
Fark istifada ortaya çıkar. Kanun emeklilik sebebiyle feshi, aylık almak amacıyla yapılan fesih olarak tanımlar ve işçiden kuruma başvurduğunu belgelemesini ister.[10] Aylığı zaten ödenen işçinin bu amaçla ayrılması söz konusu olamayacağı için destek primli emekli işçinin kendi isteğiyle ayrılması kural olarak kıdem tazminatı doğurmaz.
Emeklilik çıkışında kıdem tazminatınız ödenmediyse ve aynı işverende ara vermeden çalışmaya devam ettiyseniz durum değişir. Yargıtay 9. Hukuk Dairesi, 2018’de emeklilik çıkışı yapılıp ertesi gün destek primiyle çalışmaya devam eden ve işyeri kapanınca çıkarılan işçiye, işe başladığı günden itibaren bütün süre için kıdem ve ihbar tazminatı verilmesini onadı.[11]
Kanuna göre aynı süre için iki kez kıdem tazminatı ödenmez, ödenmemiş bir dönem ise kaybolmaz.[12]
İstifa eden emekli işçi de işverene ihbar süresi tanımak zorundadır. Süre verilmeden ayrılırsanız işveren sizden ihbar tazminatı isteyebilir.
Emeklilik Çıkış Dilekçesinin Riski
İşverenin “emeklilik çıkışınızı yapıp sizi yeniden başlatalım” teklifiyle imzalattığı dilekçe, ileride işçinin feshi olarak okunabilir. Yargıtay 9. Hukuk Dairesi’nin uyuşmazlık kararında aktarılan bölge adliye kararlarından biri, “emeklilik işlemlerim için çıkışımın yapılmasını rica ederim” yazan dilekçeyi işçinin kendi feshi saydı ve işe iade talebini reddetti.[13]
Aynı gün aynı şekilde çıkarılan iş arkadaşının davasında ise irade fesadı tanıkla ispatlandı ve işe iade kabul edildi. Daire iki sonucu çelişki saymadı, iradenin sakatlanıp sakatlanmadığının her dosyada kendi delilleriyle belirleneceğini söyledi. Devam sözü alıyorsanız bunu yazılı isteyin.
Yıllık İzin, Fazla Mesai ve Tatil Ücretleri
Yıllık izin hakkınız emeklilikle sıfırlanmaz. İzne hak kazanma süresi hesaplanırken aynı işverenin işyerlerinde geçen bütün süreler birleştirilir, kanun emeklilik öncesi dönemi bu hesaptan ayırmaz.[14]
Emekli işçilerin çoğunu ilgilendiren bir kural daha var. Elli ve daha yukarı yaştaki işçinin yıllık izni, kıdemi ne olursa olsun 20 günden az olamaz.[15] Bir yıllık kıdemle 14 gün izin verilen 55 yaşındaki işçinin 6 gün eksik izni vardır.
Fazla çalışmada her saat için ücretin yüzde 50 fazlası ödenir, yıllık üst sınır 270 saattir. Hafta tatili, ulusal bayram ve genel tatil ücretleri de aynı kurallarla işler.[16] Bu kalemlerde emekli işçiye uygulanan ayrı bir oran yoktur.
İş Kazası, Rapor Parası ve İşsizlik Sigortası
Destek primli emekli işçi hakkında yalnız iş kazası ve meslek hastalığı sigortası hükümleri uygulanır.[17] İşte kaza geçirirseniz ya da meslek hastalığına yakalanırsanız geçici iş göremezlik ödeneği ve şartları varsa sürekli iş göremezlik geliri alırsınız.[18]
Sıradan hastalık raporunda durum farklıdır. Hastalık sigortası uygulanmadığı için grip ya da ameliyat raporunda SGK’dan rapor parası alınmaz. İş Kanunu bu günlerin ücretini düzenlemez, sözleşmede ya da toplu sözleşmede ödeme yazıyorsa o hüküm uygulanır.
Sözleşme sessizse Türk Borçlar Kanunu devreye girebilir. Uzun süreli hizmet ilişkisinde işçi kusuru olmadan kısa bir süre çalışamazsa ve kaybı başka bir yolla karşılanmıyorsa işveren o süre için hakkaniyete uygun bir ücret öder.[19] Rapor parası alamayan emekli işçi bu hükme dayanabilir, tutar ve süre her olayda ayrıca değerlendirilir.
İşsizlik sigortası primi destek primli emekli işçiden kesilmez, işverenden de alınmaz. Bu yüzden işten çıkarılsanız da işsizlik ödeneği doğmaz. Ödenek alırken yaşlılık aylığı bağlananın ödeneği ayrıca kesilir.[20]
2008 sonrası girişli olup aylığı kesilerek çalışan işçiden işsizlik primi dahil bütün primler alınır. İşten ayrılıp yeniden aylık istediğinizde aylık, emeklilik sonrası çalışmanızı da ekleyerek yeniden hesaplanır.[21]
Emekli İşçi İçin Kontrol Listesi
İşe girmeden önce ve çalıştığınız süre boyunca şu maddeleri sırayla kontrol edin.
- e-Devlet hizmet dökümünden ilk sigorta giriş tarihinizi bulun. 1 Ekim 2008 öncesi mi sonrası mı, bunu kesinleştirin.
- Emekli olduğunuzu işverene yazılı bildirin ve bildirimin bir örneğini saklayın.
- İşe girişten sonraki ilk ay, e-Devlet’teki SGK tescil ve hizmet ekranında belge türünün destek primi olarak göründüğüne bakın.
- 2008 sonrası girişliyseniz aylığın kesildiğini e-Devlet aylık bilgisi ekranından doğrulayın. Kesilmediyse SGK’ya başvurun, yoksa geri ödeme çıkar.
- İlk bordroda işçi kesintisinin yüzde 7,5 olduğunu ve brüt ücretin bordroyla aynı olduğunu kontrol edin.
- Önceki emeklilik çıkışınızda kıdem tazminatı ödendi mi, belgeleyin. Ödenmediyse o dönem ileride hesaba girebilir.
- Elli yaşın üstündeyseniz yıllık izninizin 20 günden az yazılmadığını izin defterinden görün.
- Hastalık raporunda ücret ödenip ödenmeyeceğini sözleşmenize yazdırın, yazılmadıysa ödeme talebinizi yazılı yapın.
- Ayrılmayı düşünüyorsanız istifa öncesi durumunuzu yazılı değerlendirtin ve ihbar süresini hesaba katın.
Fesih sebebinin kıdem tazminatı doğurup doğurmadığını tek tek görmek için Kıdem Tazminatı Hakkım Var mı? 7 Soruluk Kontrol Testi sayfasındaki tabloyu kullanabilirsiniz.
Emekli Aylığı Alırken Çalışmak Hakkında Sorular
Bordro ve fesih aşamasında en sık karşılaşılan durumlar şunlardır.
Buradaki bilgiler genel niteliktedir ve kanun metniyle kararların yayın tarihindeki haline dayanır. Bordronuz, giriş tarihiniz ya da fesih biçiminiz farklı bir sonuç doğurabileceği için kendi dosyanız hakkında karar vermeden önce bir avukata danışın.
Kaynaklar
- 5510 sayılı Kanun geçici m.14/1-a ↩
- 5510 sayılı Kanun m.30/3-a ↩
- 5510 sayılı Kanun geçici m.14/1-a ve m.81/1-c ↩
- 5510 sayılı Kanun m.81/1-a ve 1-f, 4447 sayılı Kanun m.49 ↩
- 5510 sayılı Kanun m.81/1-ı ↩
- 5510 sayılı Kanun m.80 ve m.82 ↩
- 5510 sayılı Kanun m.96/1-a ↩
- Yargıtay 10. HD, E.2024/7981 K.2024/10299, 04.11.2024 ↩
- 1475 sayılı İş Kanunu m.14/1, 4857 sayılı İş Kanunu m.17 ↩
- 1475 sayılı İş Kanunu m.14/1-4 ve aynı maddenin belgeleme fıkrası ↩
- Yargıtay 9. HD, E.2026/1575 K.2026/3975, 29.04.2026 ↩
- 1475 sayılı İş Kanunu m.14, son fıkra ↩
- Yargıtay 9. HD, E.2025/9376 K.2025/10191, 22.12.2025 ↩
- 4857 sayılı İş Kanunu m.54/1 ↩
- 4857 sayılı İş Kanunu m.53/3 ↩
- 4857 sayılı İş Kanunu m.41, m.46, m.47 ↩
- 5510 sayılı Kanun geçici m.14/1-a ↩
- 5510 sayılı Kanun m.18 ve m.19 ↩
- 6098 sayılı Türk Borçlar Kanunu m.409 ↩
- 5510 sayılı Kanun geçici m.14/1-a, 4447 sayılı Kanun m.52/1-b ↩
- 5510 sayılı Kanun m.30/3-a ↩