Askerlik borçlanması, er ya da erbaş olarak geçirdiğiniz askerlik süresini SGK’ya prim ödeyerek sigortalılığınıza ekletmenizdir[1]. Tutar, seçtiğiniz günlük kazancın %45’i ile borçlandığınız gün sayısının çarpımıdır ve borç size bildirildikten sonra bir ay içinde ödenir. İşçi açısından asıl soru “yapayım mı” değil, hangi gün sayısıyla ve hangi tarihte yapacağınızdır.
Askerlik Borçlanmasından Yararlanabilecek İşçiler
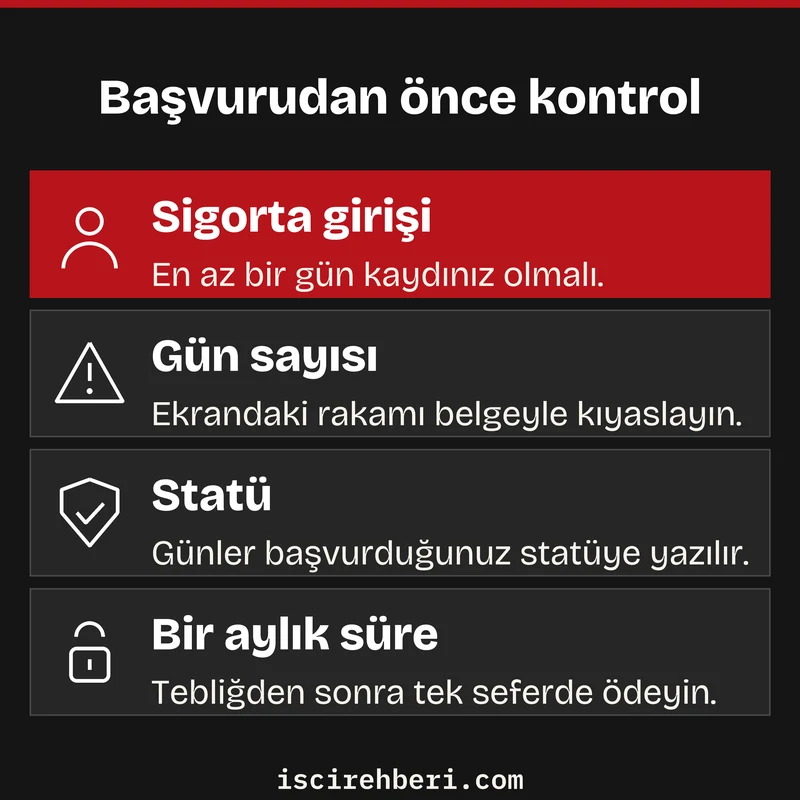
Borçlanma hakkı, en az bir gün sigortalı olarak kaydı bulunan kişiye tanınır. Kanun “bu Kanuna göre sigortalı sayılanların” sürelerinden söz eder, yani askerlikten önce hiç çalışmamış olmanız engel değildir, ama borçlanma başvurusu yaptığınız tarihte bir sigorta girişinizin olması gerekir.
Kapsama giren süreler kanunda sayılmıştır.
- Er ya da erbaş olarak silah altında geçen süre
- Yedek subay okulunda geçen süre
- Yedek astsubay okulunda geçen süre (7179 sayılı Kanunla eklendi)
Sigortalı ölmüşse eşi ve çocukları gibi hak sahipleri de yazılı talepte bulunarak aynı süreyi borçlanabilir[2]. Bu yol, ölüm aylığı için eksik kalan prim gününü tamamlamakta kullanılır.
Borçlanılacak Gün Sayısının Tespiti
Borçlanacağınız gün, askerlik belgenizdeki sevk ve terhis tarihleri arasında fiilen geçen süredir. e-Devlet başvurusunda askerlik kaydınız sistemden gelir ve gün sayısını SGK kendisi hesaplar.
Ekranda çıkan gün sayısını terhis belgenizle karşılaştırmadan onaylamayın. Yargıtay 10. Hukuk Dairesi, sistemin 550 günlük askerliği 540 gün saydığı bir dosyada 550 günün kabulüne ilişkin kararı onadı (E.2025/17245, K.2026/6506, 07.05.2026)[3].
O dosyada 10 günlük fark küçük görünür. Ama sigortalılık başlangıcı 13.09.1999’a gidiyordu ve 8 Eylül 1999 eşiğinin hemen dışında kalıyordu, yani yaş şartsız emeklilik doğrudan bu 10 güne bağlıydı.
Askerliğin tamamını borçlanmak zorunda değilsiniz. Emeklilik için 200 gün eksiğiniz varsa yalnız o kadarını talep etmek, ödeyeceğiniz tutarı gün oranında düşürür.
Askerlik Borçlanmasının Emeklilik Yaşına ve Prim Gününe Etkisi
Borçlanılan her gün, prim ödeme gün sayınıza eklenir. Etkinin yaş şartına uzanıp uzanmadığı ise askerliğin ilk sigorta girişinizden önce mi sonra mı yapıldığına ve sigortalılık başlangıç tarihinize bağlıdır.
İlk Sigorta Girişinden Önceki Askerlik
Askerlik ilk işe girişinizden önceyse sigortalılık başlangıcınız borçlanılan gün kadar geriye götürülür[4]. 25 yıllık sigortalılık süresi aranan durumlarda bu geri gidiş süreyi doğrudan kısaltır.
Başlangıcı 8 Eylül 1999 ve öncesine taşınan sigortalı, 506 sayılı Kanun’un geçici 81/B düzenine girer ve 7438 sayılı Kanunla bu gruptan yaş şartı aranmaz, gün ve süre şartları yine aranır[5]. Başlangıcı 8 Eylül 1999 ile 30 Nisan 2008 arasında kalanlar için kadında 58, erkekte 60 yaşla birlikte 7000 gün ya da 25 yıl ve 4500 gün aranır[6].
Askerlik ilk girişten sonraysa başlangıç tarihi değişmez. Yalnız prim günü artar.
30 Nisan 2008 Sonrası Sigortalılarda Yaş Merdiveni
İlk kez 30.04.2008’den sonra sigortalı olan işçi için kural 58 yaş (kadın), 60 yaş (erkek) ve 7200 gündür[7]. Yaş, 01.01.2036’dan başlayarak kademeli yükselir ve 01.01.2048’den itibaren herkes için 65 olur.
Hangi yaşın uygulanacağını, 7200 günü doldurduğunuz tarih belirler[8]. Bu yüzden borçlanma, günü 01.01.2036’dan önce tamamlamanızı sağlıyorsa sizi 58/60 yaş grubunda tutar. Burada borçlanma prim gününü artırmakla kalmaz, ileride uygulanacak yaşı da değiştirebilir.
Bu grupta borçlanma başlangıç tarihinizi 30.04.2008 öncesine taşıyorsa hangi geçiş hükmüne tabi olacağınızı başvurudan önce SGK’dan yazılı olarak sorun. Sonuç kişinin hizmet dökümüne göre değişir.
Seçilen Kazancın Aylığa Yansıması
Alt sınırın üstünde bir günlük kazanç seçerseniz bu, 01.10.2008 sonrası askerlik dönemlerinde aylık hesabına giren kazancı yükseltir[9]. Seçtiğiniz kazanç, ödeme tarihindeki asgari kazanca oranlanır ve bu oran askerlik aylarının asgari kazancına uygulanır. Askerliğiniz 01.10.2008’den önceyse bu kural uygulanmaz ve yüksek kazanç seçmek çoğu zaman yalnız maliyeti artırır.
Askerlik Borçlanması Tutarının Formülü
Hesap tek satırdan oluşur ve rakamı kendiniz kurabilirsiniz.
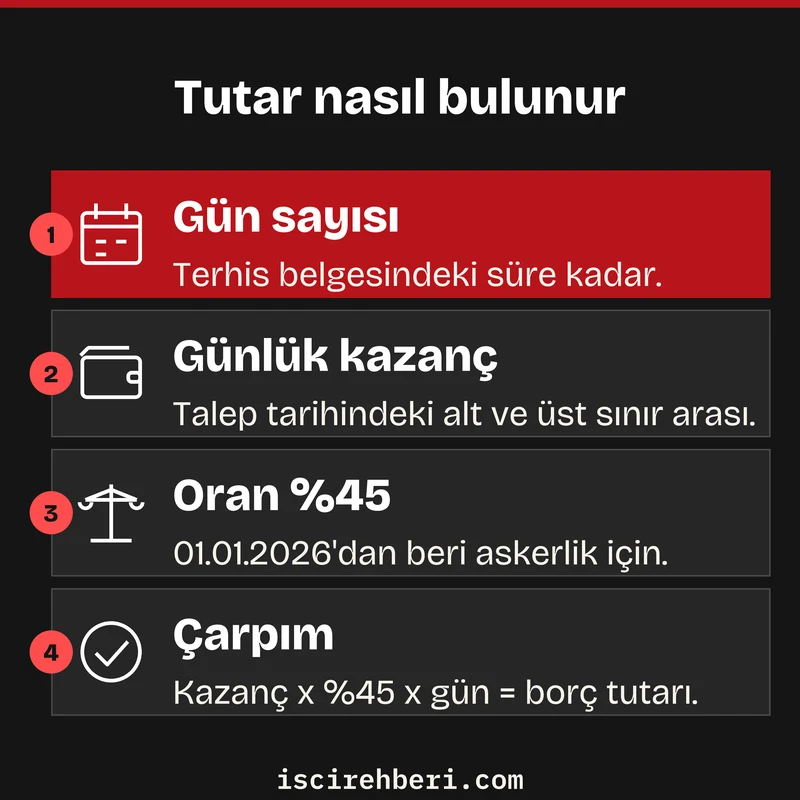
Borçlanma tutarı = seçilen günlük kazanç x %45 x borçlanılan gün
Günlük kazanç, talep tarihindeki prime esas kazancın alt ve üst sınırı arasında serbestçe seçilir[10]. Alt sınır o tarihteki brüt asgari ücretin otuzda biri, üst sınır alt sınırın 9 katıdır. Oran 01.01.2026’dan önce %32 idi, 7566 sayılı Kanun askerlik borçlanması için %45’e çıkardı, doğum borçlanmasında %32 kaldı[11].
Aşağıdaki tablo, hesabı göstermek için günlük alt sınırı varsayımsal 1.000 TL kabul eder. Gerçek tutarı başvuru tarihindeki asgari ücretle bulmak için hesaplama aracını kullanın.
| Askerlik süresi | Gün | Alt sınırdan (1.000 TL x %45) | Üst sınırdan (9.000 TL x %45) |
|---|---|---|---|
| 6 ay | 180 | 81.000 TL | 729.000 TL |
| 12 ay | 360 | 162.000 TL | 1.458.000 TL |
| 15 ay | 450 | 202.500 TL | 1.822.500 TL |
| 18 ay | 540 | 243.000 TL | 2.187.000 TL |
Aynı varsayımla 360 gün eski %32 oranıyla 115.200 TL tutardı. Yalnız 210 günü eksik olan bir işçi ise tüm askerlik yerine 210 günü borçlanarak 94.500 TL öder.
Askerlik Borçlanmasının Ödeme Süresi
Borç tutarı size tebliğ edildiği tarihten itibaren bir ay içinde ödenmelidir. Bu sürede ödenmeyen borçlanma düşer, yeniden başvurmanız gerekir ve tutar yeni talep tarihindeki sınırlarla hesaplanır[12].
Kanunda askerlik borçlanması için taksit öngörülmemiştir. Ödenmeyen gün hizmetten sayılmaz, bu yüzden parayı başvurudan önce hazır etmek gerekir.
Tutar talep tarihindeki asgari ücrete bağlı olduğu için asgari ücret artışından önce yapılan başvuru daha ucuza gelir. Yıl sonunda başvurup ocakta ödeyen işçi eski tutarı öder, yeter ki ödeme tebliğden itibaren bir ayı aşmasın.
Borçlanma ile aylığa hak kazanıyorsanız aylık, borcu ödediğiniz tarihi izleyen ay başından bağlanır[13]. Ödeme gününü emeklilik planınıza göre ayarlamak birkaç haftalık aylık farkı yaratabilir.
e-Devlet Üzerinden Başvuru Sırası
Başvuru e-Devlet’ten ya da oturduğunuz yerdeki sosyal güvenlik merkezine dilekçeyle yapılır. e-Devlet yolu şu sırayla ilerler.
- e-Devlet’te SGK hizmetleri arasından askerlik borçlanması başvurusunu açın.
- Ekrana gelen askerlik tarihlerini ve gün sayısını terhis belgenizle karşılaştırın.
- Borçlanmak istediğiniz gün sayısını ve günlük kazancı girin.
- Başvurunun sonucunu ve borç tutarının tebliğini e-Devlet ya da SGK yazısından takip edin.
- Tutarı tebliğden itibaren bir ay içinde SGK ile anlaşmalı banka üzerinden ödeyin.
- Ödemeden sonra hizmet dökümünüzde borçlanma günlerinin göründüğünü kontrol edin.
Borçlanılan süre, başvurduğunuz tarihteki sigortalılık statünüze göre yazılır[14]. 4/a kapsamında çalışırken başvuran işçinin askerlik günleri 4/a hizmeti sayılır ve 7200 günlük hesaba girer.
Askerlik Borçlanmasında Sık Yapılan Hatalar
Aşağıdaki hatalar çoğunlukla para kaybına ya da emeklilik tarihinin kaymasına yol açar.
| Hata | Sonucu | Doğru adım |
|---|---|---|
| e-Devlet’teki gün sayısını kontrol etmeden onaylamak | Eksik gün, eşik tarihin kaçması | Terhis belgesiyle karşılaştırıp farkı SGK’ya yazılı bildirmek |
| Tebliğden sonra bir ayı geçirmek | Başvuru düşer, yeni tutar hesaplanır | Parayı başvurudan önce hazırlamak |
| Taksit beklemek | Ödeme yapılmaz, gün sayılmaz | Tek seferde ödemeyi planlamak |
| İhtiyaç olmadan tüm askerliği borçlanmak | Gereksiz ödeme | Eksik gün kadar talep etmek |
| 4/b kapsamındayken başvurmak | Günler Bağ-Kur hizmeti sayılır | Statünün emekliliğe etkisini önceden hesaplamak |
| Borçlanmadan tahsis talebi vermek | Gün eksik çıkar, talep reddedilir | Önce borçlanıp ödemek, sonra tahsis talebi vermek |
Askerlik Borçlanması Hakkında Sık Sorulan Sorular
İşçilerin başvuru öncesinde en çok sorduğu konular şunlardır.
Bu metin askerlik borçlanmasının genel kurallarını anlatır, kişisel hizmet dökümünüzü değerlendirmez. Başlangıç tarihi, statü ve eşik tarihler kişiden kişiye farklı sonuç verdiği için para ödemeden önce dosyanızı bir avukata danışarak inceletin.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.41/1-b ↩
- 5510 sayılı Kanun m.41/1 (kendilerinin veya hak sahiplerinin yazılı talebi) ↩
- Yargıtay 10. Hukuk Dairesi, E.2025/17245 K.2026/6506, 07.05.2026 ↩
- 5510 sayılı Kanun m.41/3 ↩
- 5510 sayılı Kanun geçici m.95 (7438 sayılı Kanunla eklendi) ↩
- 5510 sayılı Kanun geçici m.9 ↩
- 5510 sayılı Kanun m.28/2-a ↩
- 5510 sayılı Kanun m.28/2-b son cümle ↩
- 5510 sayılı Kanun m.41 son fıkra ↩
- 5510 sayılı Kanun m.82/1 ↩
- 7566 sayılı Kanun m.21, yürürlük 01.01.2026 ↩
- 5510 sayılı Kanun m.41/2 ↩
- 5510 sayılı Kanun m.41/3 son cümle ↩
- 5510 sayılı Kanun m.41/4-a ↩