Brüt maaş net maaşa eşit değildir çünkü bordroda brüt tutardan dört kesinti yapılır: SGK işçi payı %14, işsizlik sigortası primi %1, gelir vergisi ve damga vergisi. Vergilerin asgari ücrete isabet eden kısmı ise istisna olarak geri bırakılır, bu yüzden asgari ücrette net tutar brütün tam %85‘i, aşağıdaki 72.000 TL’lik örnekte %69 ile %78’i arasında kalır.[1]
Brüt ücretiniz yıl boyunca hiç değişmese bile eline geçen tutar aydan aya oynar. Sebep gelir vergisinin o ayın matrahına değil, yılbaşından beri biriken matraha göre hesaplanmasıdır. Aşağıdaki araçla kendi ücretinizi hesaplayabilir, yazının devamındaki tabloyla sonucu ay ay karşılaştırabilirsiniz.
Brüt Ücretten Yapılan Kesintilerin Sırası
Bordro programları kesintileri her ay aynı sırayla uygular. Sıra önemlidir, çünkü gelir vergisi sigorta primleri düşüldükten sonra kalan tutar üzerinden hesaplanır.
- Prime esas kazanç belirlenir. Brüt ücret taban ile tavan arasındaysa brüt ücretin kendisidir.
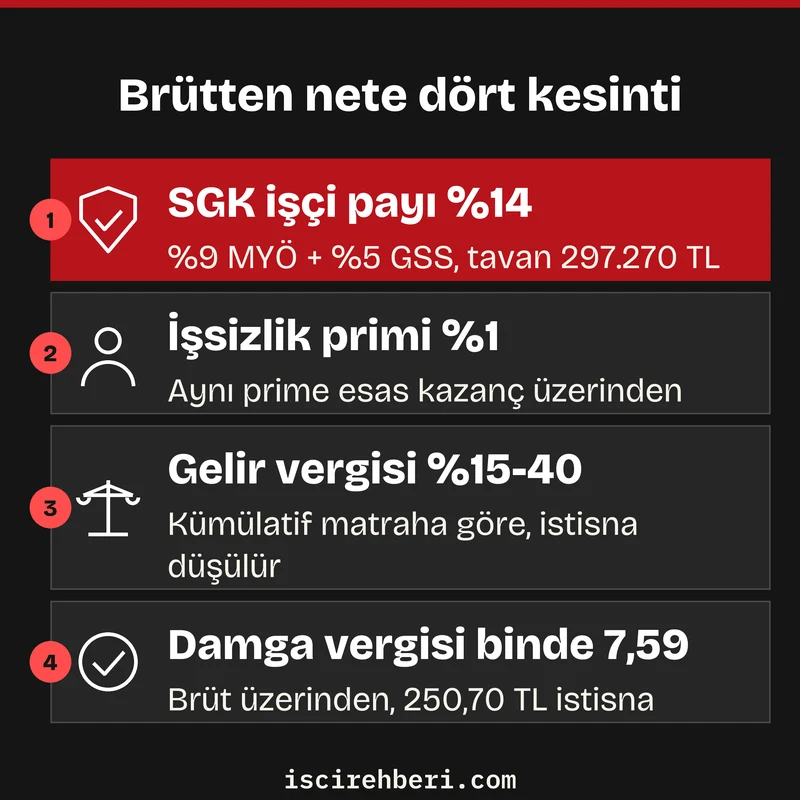
- Prime esas kazancın %14’ü SGK işçi payı, %1’i işsizlik sigortası primi olarak kesilir.
- Brüt ücretten bu iki prim düşülür, kalan tutar o ayın gelir vergisi matrahıdır.
- Matrah yılbaşından beri biriken toplama eklenir, vergi bu toplamın düştüğü dilime göre bulunur.
- Hesaplanan vergiden asgari ücret gelir vergisi istisnası düşülür.
- Brüt ücretin binde 7,59’u damga vergisidir, bundan da asgari ücrete isabet eden damga vergisi düşülür.
SGK İşçi Payı ve İşsizlik Primi
SGK işçi payının %14’lük oranı iki parçadan oluşur. %9 malullük, yaşlılık ve ölüm sigortası, %5 genel sağlık sigortası primidir.[2] İşsizlik sigortasında işçinin payı %1’dir ve aynı prime esas kazanç üzerinden kesilir.[3]
Prime esas kazancın alt sınırı brüt asgari ücrettir, 01.01.2026’dan beri aylık 33.030 TL. Üst sınır alt sınırın 9 katıdır ve aylık 297.270 TL eder. Katsayı 7566 sayılı Kanunla 7,5’ten 9’a çıkarıldı ve 01.01.2026’dan itibaren uygulanıyor.[4]
Brüt ücreti tavanı aşan bir çalışanda primler tavan üzerinden kesilir. Tavanın üstündeki kısım prim kesintisine girmez ama gelir vergisi ve damga vergisine tabi olmaya devam eder.
Gelir Vergisi Matrahı ve Dilimler
Gelir vergisi matrahı, brüt ücretten SGK işçi payı ve işsizlik primi düşülerek bulunur.[5] Bu matrah her ay bir önceki ayların toplamına eklenir ve vergi, toplamın ulaştığı dilimin oranıyla hesaplanır.
01.01.2026-31.12.2026 dönemindeki ücret gelirleri için uygulanan tarife aşağıdadır. Ücret dışı gelirlerde üçüncü dilimin üst sınırı 1.000.000 TL’dir, ücretlerde bu sınır 1.500.000 TL’ye uzar.[6]
| Yıllık kümülatif matrah | Oran | Dilimin sonuna kadar biriken vergi |
|---|---|---|
| 190.000 TL’ye kadar | %15 | 28.500 TL |
| 190.000 – 400.000 TL | %20 | 70.500 TL |
| 400.000 – 1.500.000 TL | %27 | 367.500 TL |
| 1.500.000 – 5.300.000 TL | %35 | 1.697.500 TL |
| 5.300.000 TL’den fazlası | %40 | – |
Damga Vergisi
Damga vergisi brüt ücretin binde 7,59‘udur ve prim kesintilerinden önceki tutara uygulanır. Ücretin aylık brüt asgari ücrete isabet eden kısmı damga vergisinden istisnadır.[7] Bu yüzden her ay 33.030 × 0,00759 = 250,70 TL vergiden düşülür.
Asgari Ücret İstisnalarının Aylık Tutarı
Asgari ücret gelir vergisi istisnası, asgari ücretin primler düşülmüş tutarına isabet eden vergi kadardır. Kanun bu kısmı vergiden muaf tutar, ama aşan kısmın dilimi belirlenirken istisna tutarı da hesaba katılır.[8]
Asgari ücretin vergi matrahı 33.030 − 4.624,20 − 330,30 = 28.075,50 TL‘dir. Bu matrah da ay ay birikir ve Temmuz’da 190.000 TL’yi geçer. İstisna bu yüzden sabit kalmaz.
- Ocak-Haziran: 28.075,50 × %15 = 4.211,33 TL
- Temmuz: 21.547 TL’lik kısım %15, 6.528,50 TL’lik kısım %20 ile 4.537,75 TL
- Ağustos-Aralık: 28.075,50 × %20 = 5.615,10 TL
Asgari ücretle çalışanın vergisi istisnaya tam eşit çıktığı için ödenecek gelir ve damga vergisi sıfırdır. Net asgari ücret yıl boyunca 28.075,50 TL kalır.
72.000 TL Brüt Ücretin Ocak-Aralık Net Tablosu
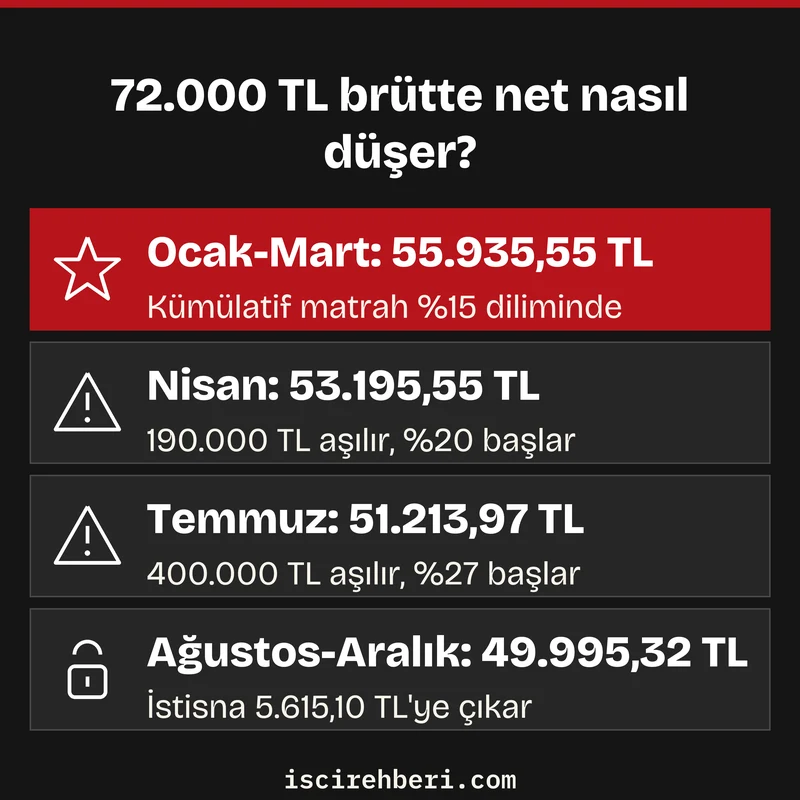
Örnek, 01.01.2026’da işe başlayıp yıl boyunca aynı işverende her ay 72.000 TL brüt alan, ek ödemesi olmayan bir çalışana aittir. Her ay SGK işçi payı 10.080 TL, işsizlik primi 720 TL, gelir vergisi matrahı 61.200 TL ve istisna sonrası damga vergisi 295,78 TL’dir.
| Ay | Kümülatif matrah | Dilim | Hesaplanan GV | GV istisnası | Ödenen GV | Net ücret |
|---|---|---|---|---|---|---|
| Ocak | 61.200,00 | %15 | 9.180,00 | 4.211,33 | 4.968,67 | 55.935,55 |
| Şubat | 122.400,00 | %15 | 9.180,00 | 4.211,33 | 4.968,67 | 55.935,55 |
| Mart | 183.600,00 | %15 | 9.180,00 | 4.211,33 | 4.968,67 | 55.935,55 |
| Nisan | 244.800,00 | %15 / %20 | 11.920,00 | 4.211,33 | 7.708,67 | 53.195,55 |
| Mayıs | 306.000,00 | %20 | 12.240,00 | 4.211,33 | 8.028,67 | 52.875,55 |
| Haziran | 367.200,00 | %20 | 12.240,00 | 4.211,33 | 8.028,67 | 52.875,55 |
| Temmuz | 428.400,00 | %20 / %27 | 14.228,00 | 4.537,75 | 9.690,25 | 51.213,97 |
| Ağustos | 489.600,00 | %27 | 16.524,00 | 5.615,10 | 10.908,90 | 49.995,32 |
| Eylül | 550.800,00 | %27 | 16.524,00 | 5.615,10 | 10.908,90 | 49.995,32 |
| Ekim | 612.000,00 | %27 | 16.524,00 | 5.615,10 | 10.908,90 | 49.995,32 |
| Kasım | 673.200,00 | %27 | 16.524,00 | 5.615,10 | 10.908,90 | 49.995,32 |
| Aralık | 734.400,00 | %27 | 16.524,00 | 5.615,10 | 10.908,90 | 49.995,32 |
Yılın toplam neti 627.943,87 TL, aylık ortalaması 52.328,66 TL’dir. Ocak ile Aralık arasındaki fark 5.940,23 TL eder ve bu farkın tamamı gelir vergisinden gelir. Prim ve damga vergisi kesintileri on iki ay boyunca aynı kalır.
Dilim Değiştiren Aylarda Bölünmüş Hesap
Matrahın bir dilim sınırını geçtiği ayda vergi tek oranla hesaplanmaz. Nisan’da kümülatif toplam 183.600 TL’den 244.800 TL’ye çıkar, sınıra kalan 6.400 TL %15 ile, sınırı aşan 54.800 TL %20 ile vergilenir.
Sonuç 960 + 10.960 = 11.920 TL‘dir. Nisan’ın neti bu yüzden Mart ile Mayıs arasında bir ara değerde kalır. Aynı bölünme Temmuz’da 400.000 TL sınırında tekrar eder.
Temmuz ve Ağustos’ta istisna arttığı için netin düşüşü yavaşlar. Örnekte Ağustos’ta istisna 1.077,35 TL büyür, ama aynı ay ödenecek vergi 1.218,65 TL arttığı için net yine azalır.
Yıl İçinde İş Değiştirenlerde Kümülatif Matrah
Yeni işveren kümülatif matrahı kendi ödediği ücretlerle başlatır. İşe yeni başlayan çalışan bu yüzden yılın ortasında bile %15 diliminden kesinti görebilir ve ilk aylarda neti beklediğinden yüksek çıkar.
Bu fark yıl sonunda bir beyanname yükümlülüğüne dönüşebilir. Birden fazla işverenden ücret alan çalışan, ikinci ve sonraki işverenlerden aldığı ücretlerin toplamı tarifenin ikinci dilim tutarını (400.000 TL) ya da bütün ücretleri dördüncü dilim tutarını (5.300.000 TL) aşarsa yıllık beyanname verir.[9] Beyannamede yıl içinde kesilen vergiler mahsup edilir, eksik kalan kısım ödenir.
Yemek ve Yol Ödemelerinin Net Ücrete Etkisi
Ücretle birlikte ödenen yemek ve yol bedellerinin bir kısmı gelir vergisinden istisnadır. İşyerinde yemek verilmiyorsa çalışılan her gün için 300 TL‘ye kadar yemek bedeli, işe gidiş gelişi için sağlanan ulaşımda günlük 158 TL‘ye kadar tutar vergilendirilmez.[10]
Bu sınırları aşan kısım brüt ücrete eklenir ve aynı kümülatif matraha girer. SGK primi yönünden bu ödemelerin değerlendirmesi ayrı kurallara bağlıdır, bordroda prim matrahını ayrıca kontrol etmek gerekir.
Bordro Kontrolünde Sık Yapılan Hatalar
Net ücretin beklenenden farklı çıkmasının çoğu sebebi bordronun kendisinde görülebilir. Aşağıdaki tablo hatanın bordroda nasıl göründüğünü ve doğru uygulamayı yan yana koyar.
| Hata | Bordroda görünüşü | Doğru uygulama |
|---|---|---|
| Gelir vergisini o ayın matrahına göre hesaplamak | Yıl boyu aynı vergi kesintisi | Kümülatif matrahın ulaştığı dilim esas alınır |
| Damga vergisini net ücret üzerinden almak | Damga vergisi beklenenden düşük | Matrah brüt ücrettir, binde 7,59 |
| İstisnayı yıl boyu 4.211,33 TL saymak | Ağustos sonrası net düşük hesaplanır | Temmuz 4.537,75, Ağustos-Aralık 5.615,10 TL |
| Tavanı aşan ücrette primi brütün tamamından kesmek | SGK kesintisi 41.617,80 TL’yi geçer | Prim en çok 297.270 TL üzerinden kesilir |
| Yeni işte önceki işverenin matrahını devralmak | İlk ay yüksek dilimden kesinti | Her işveren kendi ödemeleriyle başlar |
Bordrodaki net tutar banka hesabınıza yatan tutarla tutmuyorsa farkın bir kısmı elden ödeniyor ya da kayıtsız bir kesinti yapılıyor olabilir. Bu fark ileride kıdem, ihbar ve fazla çalışma hesaplarının esasını da değiştirir.
Brüt ve Net Maaş Hakkında Sık Sorulan Sorular
Bordro okurken en çok merak edilen noktalar şunlardır.
Buradaki hesap, ek ödemesi olmayan ve yıl boyu aynı işverende çalışan bir örnek üzerine kurulmuştur. Prim, ikramiye, engellilik indirimi ya da teşvik gibi kalemler sonucu değiştirir, bordronuzdaki farkın hukuki sonuç doğurup doğurmadığını öğrenmek için bir avukata danışmanız yerinde olur.
Kaynaklar
- 5510 sayılı Kanun m.81/1-a ve c, 4447 sayılı Kanun m.49, 193 sayılı Gelir Vergisi Kanunu m.23/18, 63 ve 103, 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ↩
- 5510 sayılı Kanun m.81/1-a ve m.81/1-c ↩
- 4447 sayılı İşsizlik Sigortası Kanunu m.49/1 ↩
- 5510 sayılı Kanun m.82/1 (7566 sayılı Kanun m.24, RG 19.12.2025), Asgari Ücret Tespit Komisyonu Kararı RG 26.12.2025/33119, SGK Genelgesi 2026/2 (07.01.2026) ↩
- 193 sayılı Gelir Vergisi Kanunu m.63/1-2 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103, Gelir Vergisi Genel Tebliği (Seri No: 332) m.3/3, RG 31.12.2025/33124 (5. mükerrer), yürürlük 01.01.2026 ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ve (2) sayılı tablo IV-34 (7349 sayılı Kanun m.4) ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/1-18 (7349 sayılı Kanun m.2, yürürlük 01.01.2022) ↩
- 193 sayılı Gelir Vergisi Kanunu m.86/1-b, tutarlar Gelir Vergisi Genel Tebliği (Seri No: 332) m.3/3 ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/1-8 ve 10, Gelir Vergisi Genel Tebliği (Seri No: 332) m.3/2-c ve ç, 01.01.2026’dan itibaren ↩