İhbar tazminatı örnek hesabı tek bir formüle dayanır: ihbar süresinin gün sayısı (14, 28, 42 ya da 56) ile giydirilmiş günlük brüt ücretiniz çarpılır. Çıkan brüt tutardan SGK primi kesilmez, ama gelir vergisi ve damga vergisi düşer.[1] Aşağıdaki üç örnekte eline geçen net tutar, brütün yüzde 72’si ile 83’ü arasında kalıyor.
Aşağıda üç farklı işçi profili için brütten nete hesap yapılmıştır. Kendi tutarınızı bu hesapla karşılaştırabilir, ödenen bedelin eksik olup olmadığını bordro kalemleriyle kontrol edebilirsiniz.
İhbar Tazminatının Doğduğu ve Doğmadığı Durumlar
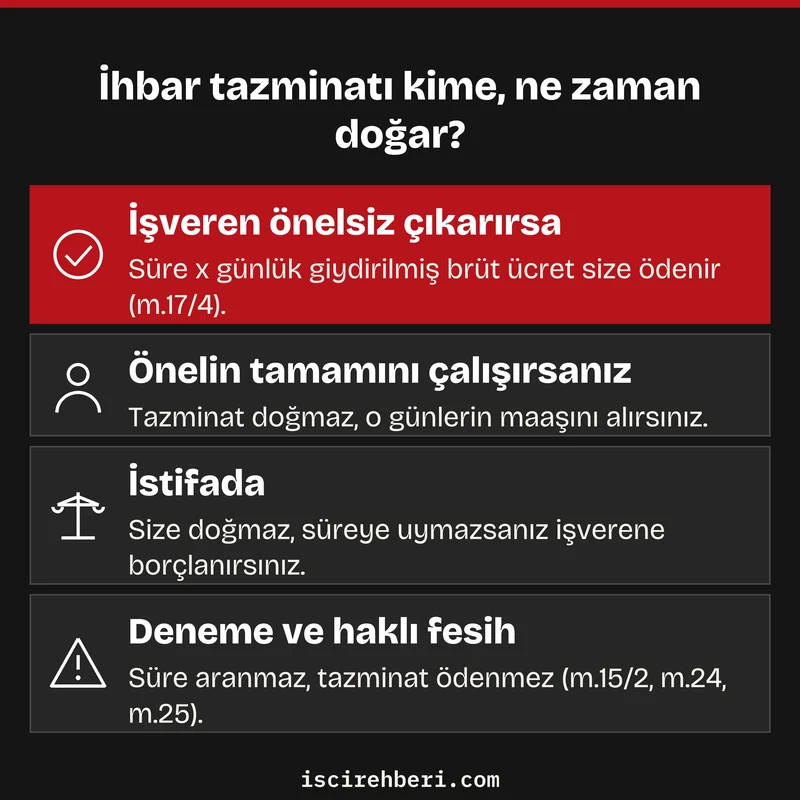
İhbar tazminatı, bildirim süresine uyulmadan sona eren belirsiz süreli iş sözleşmelerinde, süreye uymayan taraf tarafından karşı tarafa ödenir. Yani hakkı doğuran şey fesih değil, önelin kullanılmamış olmasıdır.
- İşveren sizi önel vermeden çıkarırsa ve süreye ait ücreti peşin ödemezse tazminat size doğar.
- İşveren önel verip süre dolmadan “gelmeyin” derse kalan günlerin karşılığını istersiniz.
- Önelin tamamını çalışırsanız tazminat doğmaz, o günlerin maaşını alırsınız.
- İstifa ederseniz size tazminat doğmaz, kıdeminize denk gelen süreye uymazsanız işverene borçlanırsınız.
- Deneme süresi içinde ya da haklı nedenle derhal feshedilen sözleşmede kimse tazminat ödemez.[2]
Anlaşmalı ayrılıkta imzaladığınız protokolde ihbar tazminatından vazgeçtiğiniz yazıyorsa, sonradan bu tutarı istemek zorlaşır. İmzadan önce metinde “ihbar” ve “bildirim süresi” kelimelerini arayın.
Brüt İhbar Tazminatının Formülü
İhbar süresi çalışma sürenize göre belirlenir ve haftayla sayılır: 6 aydan az kıdemde 2 hafta, 6 ay ile 1,5 yıl arasında 4 hafta, 1,5 ile 3 yıl arasında 6 hafta, 3 yıldan fazlasında 8 hafta.[3] Haftalar takvim günüyle işler, yani 4 hafta 28 gün eder.
Günlük ücret, giydirilmiş aylık brüt tutarın 30’a bölünmesiyle bulunur. Giydirilmiş ücret, brüt maaşa her ay düzenli ödenen yemek, yol, prim gibi para ya da para ile ölçülebilen menfaatlerin eklenmesidir.[4] Süre ve ücret kalemleri ayrıntısıyla İşten Çıkarılırken İhbar Süreniz yazısında anlatılıyor.
Üç İşçi Profilinde Brütten Nete Örnek Hesap
Her üç işçi de yıl başından beri aynı işverende ve değişmeyen ücretle çalışıyor, yan ödemelerin tamamı prim ve vergiye tabi. İşçi A Mayıs, işçi B Haziran, işçi C Eylül ayı sonunda işten çıkarılmış ve ihbar süresine ait ücret peşin ödenmiştir.
| Kalem | İşçi A | İşçi B | İşçi C |
|---|---|---|---|
| Çalışma süresi | 14 ay | 2 yıl 7 ay | 6 yıl 3 ay |
| İhbar süresi | 28 gün | 42 gün | 56 gün |
| Brüt maaş ve düzenli yan ödemeler | 36.500 TL + 1.800 TL | 62.000 TL + 6.500 TL | 95.000 TL + 13.000 TL |
| Giydirilmiş günlük brüt ücret | 1.276,67 TL | 2.283,33 TL | 3.600,00 TL |
| Brüt ihbar tazminatı | 35.746,67 TL | 95.900,00 TL | 201.600,00 TL |
| İhbar tazminatından önceki kümülatif vergi matrahı | 162.775,00 TL | 349.350,00 TL | 826.200,00 TL |
| Gelir vergisi | 5.788,08 TL | 22.347,50 TL | 54.432,00 TL |
| Damga vergisi (binde 7,59) | 271,32 TL | 727,88 TL | 1.530,14 TL |
| Net ihbar tazminatı | 29.687,27 TL | 72.824,62 TL | 145.637,86 TL |
| Net / brüt | %83,05 | %75,94 | %72,24 |
Kümülatif matrah, yıl başından çıkış ayının maaşına kadar (maaş dahil) biriken brüt ücretin SGK işçi payı (%14) ve işsizlik primi (%1) düşülmüş halidir. Örneğin işçi B’nin aylık matrahı 68.500 × 0,85 = 58.225 TL’dir ve 6 maaşta 349.350 TL’ye ulaşır.
Asgari ücretin gelir ve damga vergisi istisnası, örneklerde çıkış ayı maaşında kullanılmış sayıldı. Çıkış ayı maaşınız ödenmemişse istisnanın kalan kısmı ihbar tazminatının vergisinden düşebilir, bu durumda net tutar tabloda görünenden yüksek çıkar.
Gelir Vergisi Diliminin Net Tutara Etkisi
Gelir vergisi, ihbar tazminatına sabit bir oranla değil, o güne kadar biriken matrahınızın üstüne eklenerek hesaplanır. 2026 takvim yılı ücret tarifesi 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.500.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, üstü %40’tır.[5]
İşçi A’nın matrahı 162.775 TL’dir ve ihbar tazminatının 27.225 TL‘si %15’ten, kalan 8.521,67 TL’si %20’den vergilenir. İşçi B’de tazminatın 50.650 TL’si %20, 45.250 TL‘si %27 dilimine düşer. İşçi C’nin 201.600 TL’lik tazminatı baştan sona %27’dir.
Aynı tazminat yıl başına yakın bir ayda ödenseydi, işçi B’nin vergisi daha düşük dilimlerde kalırdı. Bu yüzden internetteki “ihbar tazminatı net kaç TL” tabloları, kendi kümülatif matrahınızı bilmeden size kesin bir sonuç vermez.
Peşin Ödemede Eksik Ödeme Kontrolü
En sık eksik, işverenin günlük ücreti çıplak brüt maaştan hesaplamasıdır. İşçi B’ye 62.000 TL üzerinden hesap yapılırsa günlük ücret 2.066,67 TL, 42 günlük tutar 86.800 TL çıkar ve 95.900 TL’ye göre 9.100 TL brüt eksik kalır. Bu farkın vergi sonrası net karşılığı 6.573,93 TL’dir.
Ödemeyi şu sırayla kontrol edin:
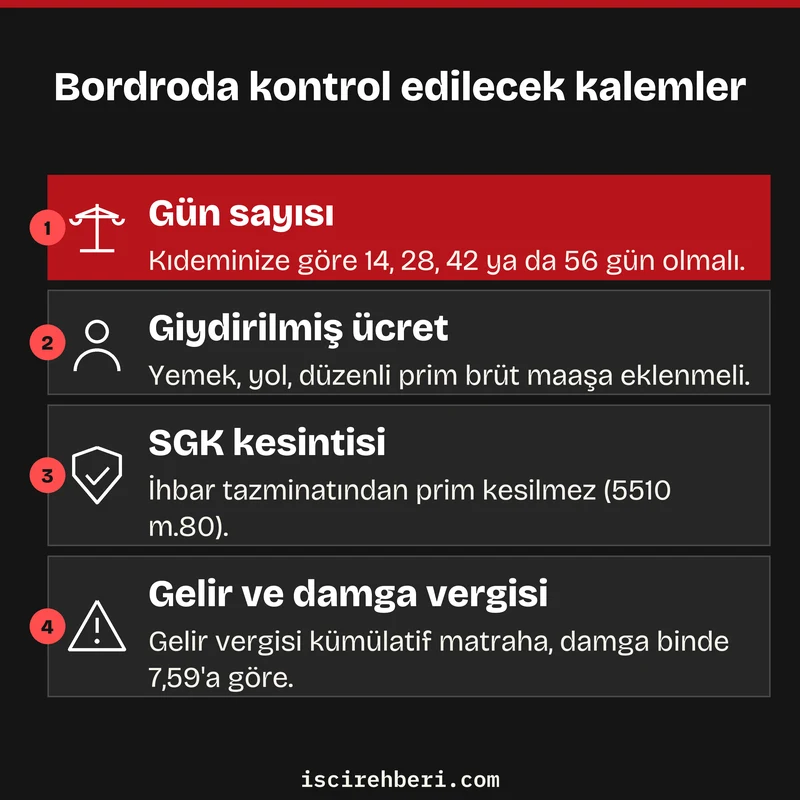
- Gün sayısı çalışma sürenize uyuyor mu (14, 28, 42 ya da 56)?
- Günlük ücret, giydirilmiş aylık brütün 30’a bölünmüş hali mi?
- Yemek, yol, düzenli prim gibi kalemler giydirilmiş ücrete eklenmiş mi?
- Bordroda ihbar tazminatı satırında SGK primi kesintisi var mı? Olmamalı.
- Gelir vergisi ve damga vergisi satırları matrahınızla uyuşuyor mu?
Bordroda “ihbar tazminatı” ayrı bir kalem olarak görünmüyor, tutar maaşla birleştirilmişse hangi günlerin ödendiğini yazılı olarak sorun. Fark çıkarsa ödeme belgesini, bordroyu ve son aylık ücret dökümünü saklayın.
Hesap Aracıyla Kendi Tutarınızı Bulma
Yukarıdaki tabloyu kendi bilgilerinizle yeniden kurmak için ihbar tazminatı hesaplama aracını kullanabilirsiniz. İşe giriş ve çıkış tarihini, son brüt maaşı ve düzenli yan ödemeleri girmeniz yeterlidir.
Vergiyi doğru bulmak için bordronuzdaki “kümülatif gelir vergisi matrahı” satırını da yazın. Bu alan boş bırakılırsa araç, ücretin işe giriş ayından beri ödendiğini varsayar.
İhbar Tazminatı Hesabı Hakkında Sık Sorulan Sorular
İşçilerin ödeme tutarını kontrol ederken en çok sorduğu noktalar şunlardır.
Bu yazı genel bilgi içindir, kendi dosyanızdaki tarihler ve belgeler sonucu değiştirebilir. Tutarı kesinleştirmeden önce bordronuzu ve sözleşmenizi bir avukata gösterin.