Brüt ücret, vergi ve sigorta primi düşülmeden önceki tutardır, net ücret ise bu yasal kesintilerden sonra kalan kısımdır. İşçi için fark yalnız bordrodaki iki satır değildir. Sözleşmeye hangisinin yazıldığı, yıl içinde vergi dilimi yükseldiğinde kaybı kimin taşıyacağını belirler ve tazminatlar her zaman brüt üzerinden hesaplanır.
Aylık net tutarınızı görmek için hesaplama aracını kullanabilirsiniz.
Brüt, Net ve Ele Geçen Tutarın Ayrımı
Bordroda üç ayrı tutar vardır ve çoğu anlaşmazlık bunların karıştırılmasından çıkar. Brüt, işverenin sizin için tahakkuk ettirdiği ücrettir. Net, bu tutardan SGK işçi payı, işsizlik primi, gelir vergisi ve damga vergisi düşüldükten sonra kalan rakamdır.
Ele geçen tutar ise banka hesabınıza yatan paradır ve netten farklı olabilir. İcra kesintisi, nafaka, avans mahsubu ya da bireysel emeklilik katkısı netten ayrıca düşülür, vergiden istisna yemek bedeli gibi kalemler de nete eklenir.
İşveren her ödemede bu eklemeleri ve kesintileri ayrı ayrı gösteren bir ücret hesap pusulası vermek zorundadır.[1] Kesintilerin sırasını ve aylık dökümünü Brüt Maaş Neden Net Maaşa Eşit Değil? Kesintiler ve Ay Ay Örnek Hesap yazısında bulabilirsiniz.
Ücret Pazarlığında Brüt ve Net Rakamın Sonucu
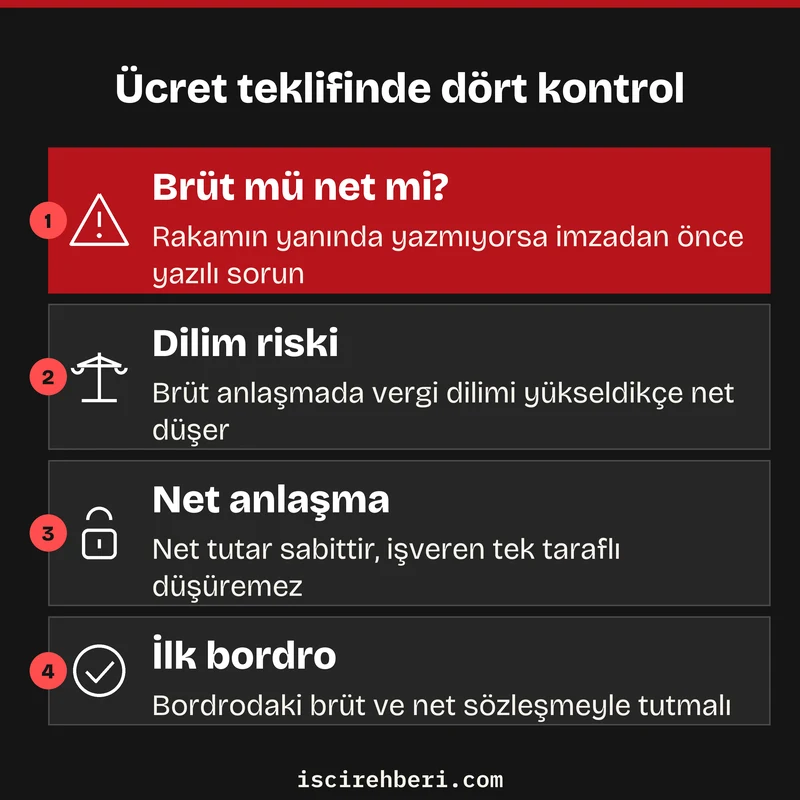
Aynı rakam brüt ya da net yazıldığında işçinin bir yılda eline geçen para belirgin biçimde değişir. Sebep, gelir vergisinin yıl içinde biriken matraha göre kademeli artmasıdır. Brüt ücrette dilim yükseldikçe net düşer, net ücrette ise aynı artışı işveren brütü büyüterek karşılar.
Aşağıdaki tablo 45.000 TL’lik bir teklifin iki okunuşunu üç ay için karşılaştırır. Hesap 01.01.2026’dan geçerli asgari ücret ve gelir vergisi tarifesiyle, asgari ücret istisnaları dahil yapılmıştır.[2]
| Ay | “Brüt 45.000” anlaşmasında eline geçen net | “Net 45.000” anlaşmasında bordroya yazılan brüt |
|---|---|---|
| Ocak | 36.632,98 TL | 56.703,60 TL |
| Haziran | 34.720,48 TL | 60.287,58 TL |
| Aralık | 33.446,75 TL | 63.849,84 TL |
| Yıl toplamı | 429.361,03 TL | Net 540.000 TL için 720.514,26 TL brüt |
Brüt anlaşan işçi yılı yaklaşık 110.639 TL daha az net ile kapatır. Net anlaşmada bu fark işverenin maliyetine biner, işçinin hesabına her ay aynı 45.000 TL yatar.
Net anlaşmada da vergi borçlusu değişmez. Yargıtay, vergi yükümlüsünün her iki durumda da işçi olduğunu, ancak ücret net kararlaştırılmışsa vergi dilimi ne olursa olsun işçiye ödenecek tutarın değişmeyeceğini belirtmiş ve net ücretin işverenin tek taraflı uygulamasıyla düşürülemeyeceğini kabul etmiştir.[3]
Teklif mektubunda “maaşınız 45.000 TL” yazıyorsa ve brüt mü net mi olduğu belirtilmemişse, imzadan önce yazılı olarak sorun. Bu tek kelime yıllık net gelirinizi altı haneli bir farkla değiştirebilir.
Size net olarak söylenen bir rakamın brüt karşılığını görmek için ikinci aracı kullanın.
Sözleşmede Yalnız Rakam Yazılı Olması
Brüt ya da net ifadesi yoksa ücretin niteliği sözleşme, ilk bordrolar, banka hesap hareketleri ve aynı işi yapan işçilerin ücreti birlikte değerlendirilerek belirlenir. Uyuşmazlıkta mahkeme bilinen net ücretten brüt ücrete geçer. Yargıtay, bu hesapta nete hangi prim ve vergilerin ekleneceği netleştirilmeden brüt ücretin belirlenmesini eksik inceleme saymıştır.[4]
Tazminat ve İşçilik Alacaklarında Brüt Esası
Kıdem tazminatı, ihbar tazminatı, fazla mesai ve yıllık izin ücreti kanunda “ücret” üzerinden tanımlanır ve bu ücret kesinti öncesi brüt tutardır. Kesintiler ise kaleme göre değişir. Bu yüzden iki alacak aynı brüt tutarda olsa bile hesabınıza farklı net tutarlar yatar.
Aşağıdaki karşılaştırma 100.000 TL brüt alacağın üç kalemde nete dönüşümünü gösterir. Gelir vergisinin %15 diliminde kalındığı, asgari ücret istisnalarının o ayın maaşında kullanıldığı ve SGK tavanının aşılmadığı varsayılmıştır.
| Kalem | Kesilenler | Net |
|---|---|---|
| Kıdem tazminatı | Yalnız damga vergisi 759 TL | 99.241 TL |
| İhbar tazminatı | Gelir vergisi 15.000 TL, damga vergisi 759 TL | 84.241 TL |
| Fazla mesai ücreti | SGK 14.000 TL, işsizlik 1.000 TL, gelir vergisi 12.750 TL, damga vergisi 759 TL | 71.491 TL |
Kıdem tazminatı gelir vergisinden istisnadır ve prime tabi değildir.[5] İhbar tazminatından prim kesilmez ama gelir vergisi alınır, çünkü tazminat adıyla yapılan ödeme vergi kanununda ücret sayılır.[6] Fazla mesai ücreti ise sıradan maaş gibi bütün kesintilere tabidir.
Yol ve Yemek Parasının Tazminata Etkisi
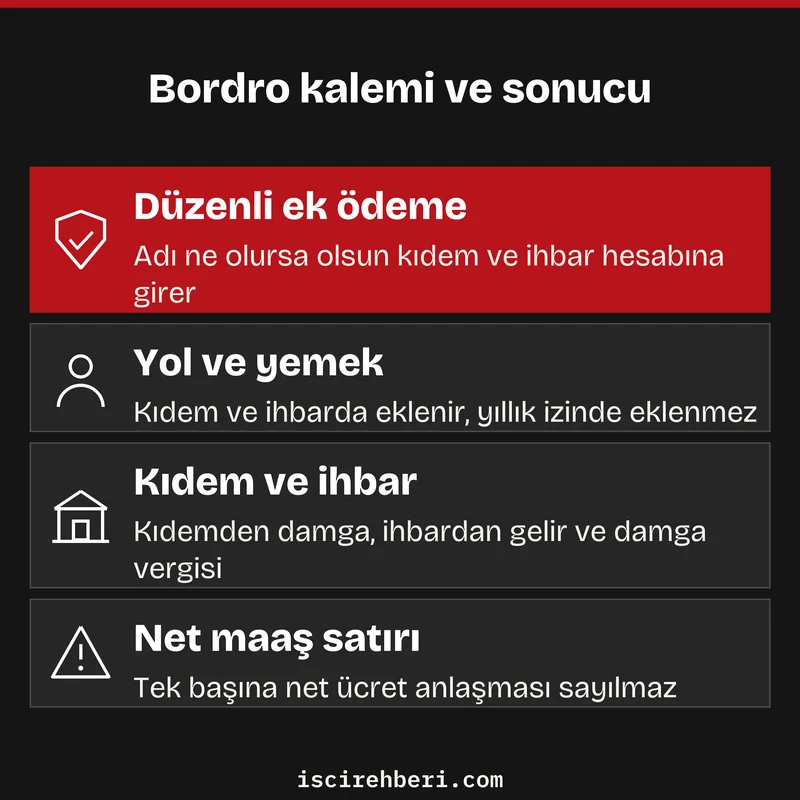
Düzenli verilen yol ve yemek parası kıdem ve ihbar tazminatının hesabına eklenir. Kanun, bu iki tazminatta ücrete ek olarak sağlanan para ve parayla ölçülebilen sözleşmeden ya da kanundan doğan menfaatlerin de gözetileceğini söyler.[7] Bu toplama giydirilmiş brüt ücret denir.
Etkisi küçük değildir. Altı yıl çalışmış, aylık 50.000 TL brüt ücret, işgünü başına 300 TL yemek ve aylık 2.000 TL yol parası alan bir işçide fark şöyle oluşur:
| Hesaba esas ücret | Kıdem tazminatı (6 yıl, brüt) | İhbar tazminatı (8 hafta, brüt) |
|---|---|---|
| Çıplak ücret 50.000 TL | 300.000 TL | 93.333,33 TL |
| Giydirilmiş ücret 58.600 TL | 351.600 TL | 109.386,67 TL |
Yemek ve yolu hesaba katmayan bir ödeme bu işçiyi iki tazminatta toplam 67.653,34 TL eksik bırakır. Kıdem tazminatında giydirilmiş ücret 01.07.2026’dan itibaren 73.729,87 TL tavanı aşamaz, örnek bu sınırın altındadır.[8]
Yıllık izin ücretinde ise düzenli sosyal yardımlar hesaba girmez ve izin ücreti çıplak ücretle ödenir.[9] Fazla mesai saat ücreti de çıplak ücretten bulunur. Aynı yemek parası bir alacakta ücret gibi işlenir, ötekinde dışarıda kalır.
Bordrodaki “Ek Ödeme” ve “Net Maaş” Etiketleri
Bir ödemenin bordroda hangi adla yazıldığı onun hukuki niteliğini değiştirmez. Vergi kanunu, ücretin tazminat, prim, ikramiye, gider karşılığı ya da başka adlarla ödenmesinin mahiyetini değiştirmeyeceğini açıkça söyler.[10] Sosyal güvenlik mevzuatında da sayılan istisnalar dışında her ne adla yapılırsa yapılsın bütün ödemeler prime tabidir.[11]
Bu yüzden her ay düzenli ödenen “ek ödeme”, “performans” ya da “sabit prim” kalemi kıdem ve ihbar tazminatına esas giydirilmiş ücrete girer. İşveren bunu “tek seferlik” diye adlandırsa bile ödemenin süreklilik taşıyıp taşımadığına bakılır.
Bordrodaki “net maaş” satırı ise yalnız o ayın kesinti sonucunu gösterir, tek başına net ücret anlaşması anlamına gelmez. Net anlaşmayı sözleşme, teklif yazısı ya da dilim değişse de yıllarca aynı tutarın ödenmesi gibi olgular kanıtlar. Ücretin bir kısmı bordro dışında elden ödeniyorsa Maaşın Bir Kısmı Elden Ödeniyorsa Delil Toplama yazısındaki belge sırası işinize yarar.
Dava Sonunda Brüt Hükmün Nete Dönüşmesi
Mahkeme işçilik alacaklarını kural olarak brüt tutar üzerinden hüküm altına alır ve kesintiler ödeme anında yapılır. Ödemeyi yapan işveren gelir vergisini keserek vergi dairesine yatırmakla sorumludur.[12] Yargı kararıyla sonradan ödenen ücretler de prime tabidir ve hak edildikleri aylara mal edilir.[13]
Bu yüzden kararda yazan rakamın tamamı hesabınıza geçmez. Kıdem tazminatı kararındaki tutardan yalnız damga vergisi düşerken fazla mesai alacağında yukarıdaki tablodaki gibi dört kesinti birlikte işler.
Ödeme yapıldığında hangi kalemden ne kesildiğini gösteren dökümü işverenden yazılı olarak isteyin. Kesilen vergi ve primin gerçekten yatırılıp yatırılmadığını e-Devlet’teki hizmet dökümünden ve kesinti belgesinden kontrol edebilirsiniz.
Brüt ve Net Ücret Hakkında Sorular
İşçilerin en sık sorduğu beş soru:
Bu yazıdaki rakamlar 01.01.2026’da yürürlüğe giren tarifeye ve belirtilen varsayımlara göre hesaplanmış örneklerdir. Kendi sözleşmenizin ve bordronuzun değerlendirilmesi için bir avukata danışmanız yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.37 ↩
- Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025 s.33119; Gelir Vergisi Genel Tebliği (Seri No: 332) m.3, RG 31.12.2025 s.33124 (5. mükerrer) ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/3409 K.2024/9463, 10.06.2024 ↩
- Yargıtay 9. Hukuk Dairesi, E.2023/4882 K.2023/8668, 06.06.2023 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7-a, 5510 sayılı Kanun m.80/1-b-4, 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.61 ↩
- 1475 sayılı İş Kanunu m.14/11 (4857 sayılı Kanun m.120 ile yürürlükte) ↩
- Çalışma ve Sosyal Güvenlik Bakanlığı kıdem tazminatı tavanı, 01.07-31.12.2026 dönemi ↩
- 4857 sayılı İş Kanunu m.57/2 ve m.50 ↩
- 193 sayılı Gelir Vergisi Kanunu m.61/2 ↩
- 5510 sayılı Kanun m.80/1-c ↩
- 193 sayılı Gelir Vergisi Kanunu m.94 ↩
- 5510 sayılı Kanun m.80/1-a-3 ve m.80/1-d ↩