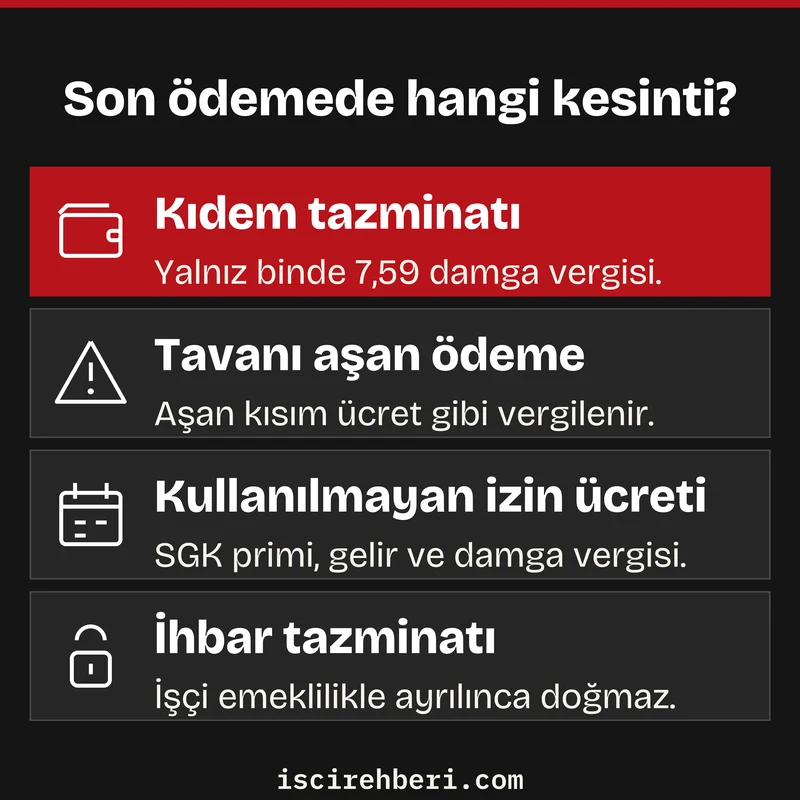
Emeklilik için işten ayrılan işçiye kıdem tazminatı, kullanmadığı yıllık izinlerin ücreti ve ödenmemiş ücret alacakları ödenir, ihbar tazminatı ise doğmaz. Kıdem tazminatından gelir vergisi ve sigorta primi kesilmez, yalnız binde 7,59 damga vergisi düşülür. Ayrılış dilekçesinin kendisi bu sayfanın konusu değil, onun için Emekli Olmak İçin İşten Ayrılırken Dilekçe: İki Yol, İki Hazır Metin yazısına bakabilirsiniz.
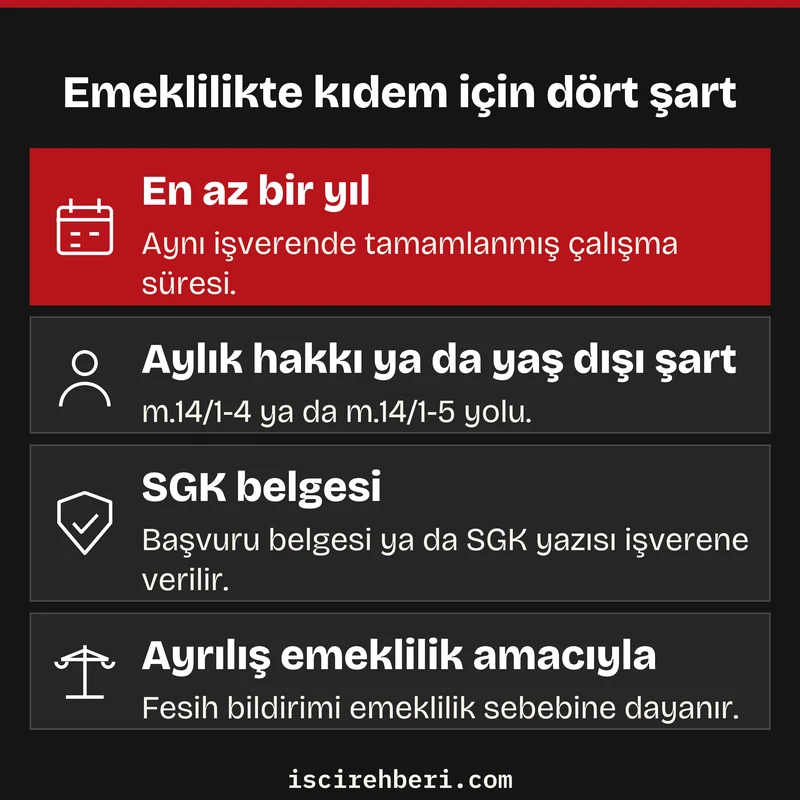
Kıdem tazminatı için aynı işverende en az bir yıl çalışmış olmanız ve aylığa hak kazanıp kuruma başvurduğunuzu ya da yaş dışındaki sigortalılık süresi ve prim günü şartını tamamladığınızı belgelemeniz gerekir. Belgeyi işverene geç verirseniz gecikme faizi de geç başlar; kıdem tazminatı ve yıllık izin ücretinde zamanaşımı beş yıldır.
İçindekiler9 başlık
- Kıdem Tazminatına Hak Kazandıran İki Emeklilik Yolu
- İhbar Tazminatının Doğmadığı Durum ve İstisnası
- Yıllık İzin Ücreti ve Diğer İşçi Alacakları
- Emekli İkramiyesi ile Kıdem Tazminatı Farkı
- Kıdem Tazminatından Kesilen Vergiler
- Üç İşçi Örneğiyle Tazminat Tutarları
- Faiz Başlangıcı ve Gecikme
- Ödeme Günü Kontrol Listesi
- Emeklilikte İşten Ayrılan İşçinin Tazminatı Hakkında Sorular
Kıdem Tazminatına Hak Kazandıran İki Emeklilik Yolu
Emeklilik sebebiyle kıdem tazminatı iki ayrı bende dayanır ve ikisinde de aynı işverende en az bir yıl çalışmış olmanız gerekir. Bir yılı doldurmadan ayrılan işçiye emeklilik sebebiyle de kıdem tazminatı ödenmez.[1]
Yaşlılık Aylığına Hak Kazanma ve Başvuru Belgesi
Birinci yol, bağlı olduğunuz kurumdan yaşlılık, emeklilik ya da malullük aylığı veya toptan ödeme almak amacıyla ayrılmaktır. Kanun burada iki şeyi birlikte belgelemenizi ister: aylığa hak kazanmış olmak ve aylık bağlanması için kuruma başvurmuş olmak.[2] Yalnız hak kazandığınızı gösteren bir döküm, başvuru yapılmamışsa bu şartı tek başına karşılamaz.
Yaş Dışındaki Şartlar: 15 Yıl ve 3600 Gün
İkinci yol, yaş dışındaki sigortalılık süresi ve prim günü şartını tamamlayıp kendi isteğinizle ayrılmaktır. Bu bende göre ayrılan işçiye aylık bağlanmaz, ama kıdem tazminatı hakkı doğar.[3] Gerekli gün sayısı ilk sigorta giriş tarihinize göre değişir, 15 yıl ve 3600 gün bu kademelerden biridir.
Tazminat tutarı açısından iki yol arasında fark yoktur. Her tam yıl için 30 günlük giydirilmiş brüt ücret ödenir, yıldan artan süre de oranlanır.
İhbar Tazminatının Doğmadığı Durum ve İstisnası
Sözleşmeyi emeklilik sebebiyle siz sona erdirdiğinizde ihbar tazminatı talep edemezsiniz. Bu ayrılış kanunun tanıdığı bir haktan doğar ve işverenin bildirim süresi bekleme hakkı bulunmaz.
Yargıtay’ın 2025 tarihli bir dosyasında işçi 30.03.2023’te emeklilik sebebiyle ayrılacağını bildirdi ve iki gün sonra işten çıktı. İşveren, bildirim süresine uyulmadığını, işçinin ihbar tazminatı ödemediğini ve kötüniyetli davrandığını savundu, ancak bu itirazlar yerinde görülmedi ve kıdem tazminatına ilişkin hüküm düzeltilerek onandı.[4]
Fesih işverenden geldiğinde tablo değişebilir. Emekliliğe hak kazanmak, işverenin bildirim süresi beklemeden fesih yapabileceği sebepler arasında sayılmamıştır.[5]
Yargıtay, belediye şirketlerinde kadroya geçirilen işçilerde emekliliğe hak kazananların çalıştırılamayacağını söyleyen özel KHK hükmü yürürlükteyken yapılan fesihleri “kanundan kaynaklanan zorunlu sebep” saydı ve bu nedenle ihbar tazminatı vermedi.[6] Böyle özel bir hüküm yoksa, işverenin emekliliği gerekçe göstererek yaptığı feshi ayrıca değerlendirmek gerekir.
Yıllık İzin Ücreti ve Diğer İşçi Alacakları
Hak kazanıp kullanmadığınız izin günleri, sözleşmenin sona erdiği tarihteki ücretiniz üzerinden paraya çevrilerek ödenir.[7] Kıdem tazminatından farklı olarak bu tutar prime esas kazanca girer. Fesih ayının kazancına eklenir, SGK işçi payı ve işsizlik primi, ardından gelir vergisi ve damga vergisi kesilir.[8]
Ayrılış gününe kadar işlemiş ücret, ödenmemiş fazla çalışma, hafta tatili ve genel tatil ücretleri de son ödemeye girmelidir. Kanun, sözleşmenin sona ermesinde ücretin ve para ile ölçülebilen menfaatlerin tam olarak ödenmesini zorunlu tutar.[9] Toplu iş sözleşmesinde yıllık ikramiye varsa, çalışılan süreye düşen kısmının hesaba katılıp katılmadığını sözleşme hükmünden kontrol edin.
Kıdem tazminatı ve yıllık izin ücreti için zamanaşımı beş yıldır.[10] Ücret alacakları da beş yıllık zamanaşımına bağlıdır, ancak süre ücretin muaccel olduğu her ay için ayrı işler.[11]
Emekli İkramiyesi ile Kıdem Tazminatı Farkı
“Emekli ikramiyesi” adıyla bilinen ödeme, Emekli Sandığı’na tabi çalışanlara, yani memurlara kurum tarafından verilir. Hizmet süresi bu statüde geçen iştirakçiye her tam fiili hizmet yılı için aylık bağlamaya esas tutarın bir aylığı ödenir.[12]
İşçi statüsünde emekli olana SGK böyle bir toplu ödeme yapmaz. İşçinin emeklilikte aldığı toplu para, işverenin ödediği kıdem tazminatıdır.
Kamuda hem memur hem işçi olarak çalışmış kişiler için ayrı bir kural vardır. Bu kişiye son kamu işvereni bütün kamu hizmetleri üzerinden kıdem tazminatı öder, ama Emekli Sandığı’na tabi geçen süreye düşen kısım, emeklilik ikramiyesi için öngörülen miktarı aşamaz. Aynı kıdem süresi için bir defadan fazla kıdem tazminatı ya da ikramiye ödenmez.[13]
Bazı işyerlerinde toplu iş sözleşmesi ya da işyeri yönetmeliği emekli olan işçiye ayrıca “emeklilik ikramiyesi” öngörür. Bu ödeme kanundan değil sözleşmeden doğar, bu yüzden hakkınızı ve tutarını o metnin lafzı belirler. Sözleşmeyle kıdem tazminatı günü artırılabilir, ancak bir yıl için ödenecek miktar en yüksek devlet memurunun azami emeklilik ikramiyesini, yani kıdem tavanını geçemez.[14]
Kıdem Tazminatından Kesilen Vergiler
Kanuna göre ödenmesi gereken kıdem tazminatının tamamı gelir vergisinden istisnadır.[15] İşveren tavanın üstünde bir tutar öderse, aşan kısım kanunen ödenmesi gereken tazminat sayılmaz ve ücret gibi vergilendirilir. Kıdem tazminatından SGK primi de alınmaz.
Damga vergisi ise kıdem tazminatına da uygulanır. “Tazminat ve benzeri her ne adla olursa olsun hizmet karşılığı alınan paralar” için verilen makbuzlar binde 7,59 oranında vergiye tabidir.[16]
Asgari ücrete isabet eden damga vergisi istisnası kanun metninde ücretler için düzenlenmiştir. Gelir İdaresi 13.12.2023 tarihli bir özelgede, aynı ay ödenen maaşta kullanılmayan istisna kalanının o ay ayrı belgeyle ödenen kıdem tazminatına uygulanabileceğini belirtmiştir. Özelge yalnız başvurana verilen idari bir görüştür ve etkisi en çok 250,70 TL’dir.[17]
Üç İşçi Örneğiyle Tazminat Tutarları
Aşağıdaki hesaplar varsayımsal üç işçi içindir ve fesih tarihleri 01.07.2026-31.12.2026 dönemine düştüğü için yıllık 73.729,87 TL tavanı uygulanmıştır.[18] İzin ücreti çıplak brüt ücretin 30’a bölünmesiyle bulunmuştur ve kesinti öncesi tutardır.
| İşçi ve yol | Çalışma süresi | Giydirilmiş brüt ücret | Brüt kıdem tazminatı | Damga vergisi sonrası | Brüt izin ücreti |
|---|---|---|---|---|---|
| Ayşe, yaşlılık aylığı | 03.03.2014-20.11.2026 (12 yıl 8 ay 17 gün) | 58.600 TL | 744.995,98 TL | 739.341,46 TL | 14 gün: 23.800 TL |
| Murat, 15 yıl 3600 gün | 15.06.2008-30.11.2026 (18 yıl 5 ay 15 gün) | 96.000 TL (tavan uygulandı) | 1.360.888,43 TL | 1.350.559,29 TL | 6 gün: 16.800 TL |
| Hülya, yaşlılık aylığı | 10.04.2023-16.11.2026 (3 yıl 7 ay 6 gün) | 38.400 TL | 138.231,23 TL | 137.182,06 TL | 20 gün: 22.020 TL |
Murat’ın ücreti tavanın üzerinde olduğu için hesap 73.729,87 TL’den yapıldı. Tavan olmasaydı brüt tutar 1.771.945,21 TL olacaktı, aradaki 411 bin TL’yi kanun ödenecek tazminatın dışında bırakır. Kendi rakamlarınızla aynı hesabı yapmak için aşağıdaki aracı kullanabilirsiniz. Farklı ücret profilleriyle yapılmış hesaplar kıdem tazminatı örnek hesap tablosunda da görülebilir.
Faiz Başlangıcı ve Gecikme
Zamanında ödenmeyen kıdem tazminatına mevduata uygulanan en yüksek faiz işletilir.[19] Kıdem tazminatı kural olarak sözleşmenin sona erdiği gün ödenmesi gereken bir alacaktır.
Emeklilikte belge şartı bu başlangıcı etkiler. SGK’dan aldığınız belge işverene verilmeden işverenin ödemede geciktiği söylenemez, bu yüzden belgeyi geç teslim ederseniz faiz de geç başlar.[20] Belgeyi ayrılış günü, imzalı ya da noter aracılığıyla vermek bu farkı ortadan kaldırır.
Ödeme Günü Kontrol Listesi
Son ödeme yapılırken ya da ödeme dökümünü aldığınızda şu noktaları sırayla kontrol edin.
- SGK belgesini işverene verdiğiniz tarihin teslim imzası ya da noter tebliğ kaydı elinizde mi?
- Kıdem tazminatı çıplak ücretten değil, yemek, yol ve düzenli ikramiyeler eklenmiş giydirilmiş ücretten mi hesaplanmış?
- Tavan, sözleşmenin bittiği tarihin dönemine göre mi uygulanmış?
- Kıdem tazminatından damga vergisi dışında gelir vergisi ya da SGK primi kesilmiş mi? Kesildiyse bunun nedenini yazılı sorun.
- İzin ücreti için sayılan gün, izin kayıtlarınızla örtüşüyor mu?
- Son ay ücreti, fazla çalışma ve tatil ücretleri ayrı kalem olarak dökümde görünüyor mu?
- Ödeme banka aracılığıyla mı yapıldı? Ayrılıştan sonraki ilk bir ay içinde imzalatılan ibra belgesi geçerli ibra sayılmaz.[21]
Eksik ödemede dava açmadan önce arabulucuya başvurmanız zorunludur.[22] Başvuruda istediğiniz kalemleri tek tek yazın, anlaşma tutanağında yer almayan alacak için ayrıca yol açık kalır.
Emeklilikte İşten Ayrılan İşçinin Tazminatı Hakkında Sorular
Bu yazı genel çerçeveyi anlatır. Hizmet geçmişiniz, sözleşmenizdeki ikramiye hükümleri ve ayrılışın kimden geldiği sonucu değiştirebileceği için, ödeme dökümünü imzalamadan önce bir avukata danışmanız yararlı olur.
Kaynaklar
- 1475 sayılı İş Kanunu m.14/1 (bu madde 4857 sayılı Kanun m.120 ile yürürlükte bırakılmıştır) ↩
- 1475 sayılı İş Kanunu m.14/1-4 ve m.14/3: “aylık veya toptan ödemeye hak kazanmış bulunduğunu ve … kuruma veya sandığa müracaat etmiş olduğunu belgelemesi şarttır.” ↩
- 1475 sayılı İş Kanunu m.14/1-5 (Ek: 25.08.1999, 4447 sayılı Kanun m.45) ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/13814 K.2025/680, 20.01.2025 ↩
- 4857 sayılı İş Kanunu m.25 (işverenin haklı nedenle derhal fesih hakkı) ve m.17 (bildirim süreleri) ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/7188 K.2025/8896, 19.11.2025 (375 sayılı KHK geçici m.24, ilgili cümle 03.03.2023’te 7438 sayılı Kanun m.2 ile kaldırıldı) ↩
- 4857 sayılı İş Kanunu m.59/1 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.97/2-b (fesihten sonra ödenen izin ücreti fesih ayının kazancına dahil edilerek prime tabi tutulur) ↩
- 4857 sayılı İş Kanunu m.32/6 ↩
- 4857 sayılı İş Kanunu Ek m.3 ↩
- 4857 sayılı İş Kanunu m.32/son ↩
- 5434 sayılı T.C. Emekli Sandığı Kanunu m.89 ↩
- 1475 sayılı İş Kanunu m.14/4, m.14/6 ve m.14/8 ↩
- 1475 sayılı İş Kanunu m.14/12 ve m.14/13 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7-a ↩
- 488 sayılı Damga Vergisi Kanunu, (1) sayılı tablo IV-1-b ↩
- 488 sayılı Damga Vergisi Kanunu, (2) sayılı tablo IV-34; GİB Ankara Vergi Dairesi Başkanlığı özelgesi, 13.12.2023, E-90792880-155.01.05.02-584403. Tavan 2026 brüt asgari ücreti 33.030 TL x binde 7,59. ↩
- Çalışma ve Sosyal Güvenlik Bakanlığı, 2026 yılı ikinci yarı kıdem tazminatı tavanı (Hazine ve Maliye Bakanlığı Mali ve Sosyal Haklar Genelgesi esas alınarak) ↩
- 1475 sayılı İş Kanunu m.14/11: hakim gecikme süresi için “mevduata uygulanan en yüksek faizin ödenmesine hükmeder.” ↩
- 1475 sayılı İş Kanunu m.14/3 (belgeleme şartı) ↩
- 6098 sayılı Türk Borçlar Kanunu m.420/2 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩