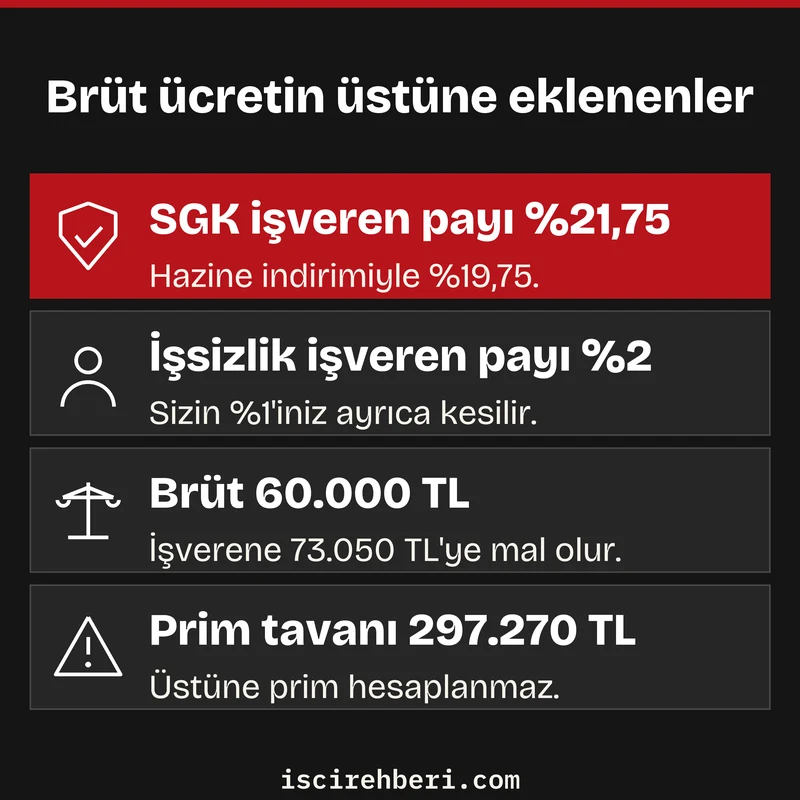
Çalışanın işverene maliyeti, brüt ücretin, prim tavanının altında yaklaşık yüzde 119 ile yüzde 124’ü arasında bir tutardır. Brüt ücret 60.000 TL ise işveren her ay yaklaşık 73.050 TL ödemeye hazırlanmak zorundadır, bunun 13.050 TL’si brüt ücretinizin dışında, işverenin ayrıca ödediği tutardır.
Bu tutar SGK işveren payı ile işsizlik sigortası işveren payından oluşur ve prime esas kazanç üst sınırına, yani brüt asgari ücretin 9 katına kadar hesaplanır. Yemek bedeli ve kartla verilen yol yardımı belirli günlük tutarlara kadar vergi ya da primden istisna olduğu için, aynı maliyetle brüt zamdan farklı bir net sonuç verir.
İçindekiler8 başlık
- Brüt Ücretin Üzerine Eklenen Zorunlu Kalemler
- Brüt Ücrete Göre Aylık Maliyet Tablosu
- Prim Tavanının Üstündeki Maaşlarda Maliyet
- Yemek Yardımında SGK ve Vergi, Yol Yardımında Vergi İstisnası
- Özel Sağlık Sigortası ve BES Katkısı
- Zam Talebinde Bin Liralık Brüt Artışın İki Yüzü
- Maaş Pazarlığında Bu Rakamlar Nasıl Kullanılır
- Çalışanın İşverene Maliyeti Hakkında Sık Sorulan Sorular
Brüt Ücretin Üzerine Eklenen Zorunlu Kalemler
İşverenin brüt ücrete eklediği tutar üç sigorta kolundan ve işsizlik sigortasından gelir. Bunlar sizin ücretinizden kesilmez, ayrıca işverenin hesabından çıkar.
| Kalem | İşveren oranı | Dayanak |
|---|---|---|
| Malullük, yaşlılık, ölüm | %12 | 5510 m.81/1-a |
| Genel sağlık sigortası | %7,5 | 5510 m.81/1-f |
| Kısa vadeli kollar | %2,25 (Cumhurbaşkanı %1,5 ile %2,5 arasında değiştirebilir) | 5510 m.81/1-c |
| İşsizlik sigortası | %2 | 4447 m.49 |
| Toplam | %23,75 | – |
Malullük, yaşlılık ve ölüm payı 01.01.2026’dan beri yüzde 12’dir, öncesinde yüzde 11’di.[1] Özel sektör işvereni borcu yoksa ve belgelerini zamanında verdiyse bu paydan 2 puanı Hazine karşılar, imalatta bu indirim 31.12.2026 tarihine kadar 5 puandır, bu süre 31.12.2027 tarihine kadar uzatılabilir.[2]
Bu tabloda Hazine indiriminin şartlarını sağlayan özel sektör işverenlerinde ödenen oran yüzde 21,75’tir, yani yüzde 23,75 eksi Hazine’nin 2 puanı. İmalatta yüzde 18,75’e iner.
Brüt Ücrete Göre Aylık Maliyet Tablosu
Tablo, tam ay çalışan ve işvereni 2 puanlık Hazine indiriminden yararlanan bir işçi için hesaplandı. Son sütunda imalat işyerindeki 5 puanlık indirimle aynı brütün maliyeti var.
| Brüt ücret | SGK işveren payı | İşsizlik işveren payı | Toplam maliyet | İmalatta toplam |
|---|---|---|---|---|
| 45.000 TL | 8.887,50 TL | 900,00 TL | 54.787,50 TL | 53.437,50 TL |
| 60.000 TL | 11.850,00 TL | 1.200,00 TL | 73.050,00 TL | 71.250,00 TL |
| 100.000 TL | 19.750,00 TL | 2.000,00 TL | 121.750,00 TL | 118.750,00 TL |
| 200.000 TL | 39.500,00 TL | 4.000,00 TL | 243.500,00 TL | 237.500,00 TL |
| 297.270 TL | 58.710,83 TL | 5.945,40 TL | 361.926,23 TL | 353.008,13 TL |
| 350.000 TL | 58.710,83 TL | 5.945,40 TL | 414.656,23 TL | 405.738,13 TL |
Asgari ücret desteği işveren bazında verilir ve 2025’te günlük kazancı 1.300 TL ve altında bildirilen sigortalıların gün sayısı üzerinden hesaplanır (günlük 42,33 TL). Bu nedenle 39.000 TL’nin üzerindeki bir brüt için bu tabloyu değiştirmez.[3]
Prim Tavanının Üstündeki Maaşlarda Maliyet
Primler brütün tamamı üzerinden değil, prime esas kazanç üst sınırına kadar hesaplanır. Bu sınır alt sınırın, yani brüt asgari ücretin 9 katıdır, 01.01.2026’dan beri 33.030 TL x 9 = 297.270 TL’dir.[4]
Tablodaki son satır bunu gösterir. Brüt 350.000 TL olsa da SGK ve işsizlik payı 297.270 TL üzerinden hesaplandığı için işverenin ek yükü 64.656,23 TL’de kalır ve oran yüzde 118,47’ye düşer.
Ücretin tavanı aşan kısmı için prim hesaplanmaz, o kısım işverene bir liraya mal olur. Ücret dışı ödemelerde tavanı aşan tutarın sonraki iki aya eklenebildiği istisna (m.80/1-d) ayrıca vardır. Bu yüzden tavan civarındaki maaşlarda zam, işveren için orantısal olarak daha ucuzdur.
Yemek Yardımında SGK ve Vergi, Yol Yardımında Vergi İstisnası
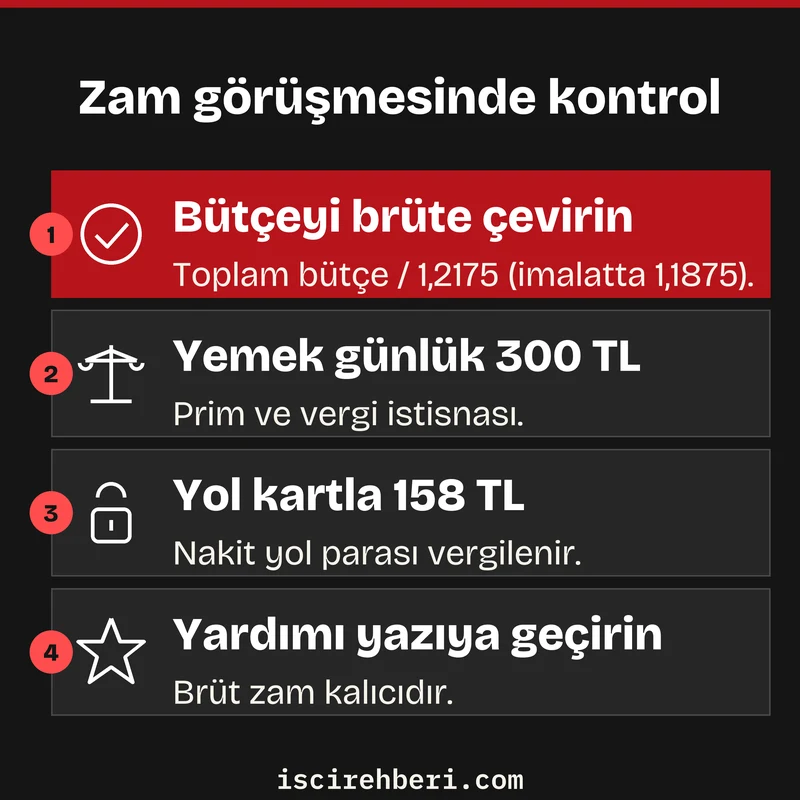
İşyerinde yemek verilmeyen günler için günlük 300 TL’ye kadar yemek bedeli, 17.04.2026’dan itibaren prime esas kazanca dahil edilmez.[5] Gelir vergisinde de aynı günlük tutar istisnadır.[6]
Yol tarafında istisna daha dardır. Günlük 158 TL’ye kadar ulaşım bedeli yalnız toplu taşıma kartı, bileti ya da benzer ödeme aracı olarak verilirse gelir vergisinden istisnadır, nakden verilen yol parası ücret gibi vergilenir.[7]
Aylık 22 iş günü varsayımıyla yemek istisnası 6.600 TL, kartla yol istisnası 3.476 TL eder. Aynı 6.600 TL’yi brüt zam olarak alırsanız işverene 8.035,50 TL’ye mal olur, size yüzde 15 vergi diliminde yaklaşık 4.718 TL net kalır. Yemek bedeli olarak verildiğinde işverene 6.600 TL’ye mal olur, size de bu tutar ulaşır (başka bir kesinti olmadığı varsayımıyla).
Yemek yardımı sözleşmede ya da bordroda yazılı değilse sonradan ispat ve değişiklik tartışması çıkabilir, brüt ücret ise sözleşmenin asli unsurudur. Yardımın yazılı olması işinizi kolaylaştırır.
Özel Sağlık Sigortası ve BES Katkısı
İşverenin sizin adınıza ödediği özel sağlık sigortası primi ve bireysel emeklilik katkısı, aylık toplamı asgari ücretin yüzde 30’unu geçmediği sürece prime esas kazanca girmez. Brüt asgari ücret 33.030 TL olduğundan bu sınır aylık 9.909 TL’dir.[8] Sınırı aşan kısım için SGK uygulamasında prime esas kazanç kabul edilir.
Zam Talebinde Bin Liralık Brüt Artışın İki Yüzü
Zam talebi görüşmesinde işveren için bin liralık brüt artış 1.217,50 TL’dir, tavanın altında ve 2 puan indirimle. Size ise gelir vergisi diliminize göre çok daha az ulaşır.
Tablo, 1.000 TL brüt artışın SGK ve işsizlik işçi payı (yüzde 15) ve damga vergisi (binde 7,59) düşüldükten sonraki yaklaşık net halini gösterir (asgari ücret istisnası hesaba katılmadı). Gelir vergisi diliminiz yıl içinde biriken matrahınıza göre belirlenir.[9]
| Gelir vergisi dilimi | İşverene maliyet | Size net | İşverenin 1 TL’sinden size |
|---|---|---|---|
| %15 | 1.217,50 TL | 714,91 TL | 58,72 kuruş |
| %20 | 1.217,50 TL | 672,41 TL | 55,23 kuruş |
| %27 | 1.217,50 TL | 612,91 TL | 50,34 kuruş |
| %35 | 1.217,50 TL | 544,91 TL | 44,76 kuruş |
Aradaki fark vergi ve primdir. Bu yüzden yemek (vergisiz ve primsiz), kartla yol (vergisiz) ve sınır içinde özel sağlık sigortası ya da BES katkısı (primsiz) brüt zamdan farklı bir pazarlık alanı açar.
Maaş Pazarlığında Bu Rakamlar Nasıl Kullanılır
- İşverenin bütçesini brüte çevirin. İşveren “aylık toplam 80.000 TL ayırabilirim” derse brüt karşılığı 80.000 / 1,2175 = 65.708 TL’dir (imalatta 80.000 / 1,1875 = 67.368 TL).
- Zammı kalemlere bölün. Aynı toplam maliyette brüt zam, yemek bedeli ve kartla yol farklı net sonuç verir. Hesabı yukarıdaki tablolarla kendiniz yapabilirsiniz.
- Tavanı kontrol edin. Brütünüz 297.270 TL’ye yakınsa işverenin ek zam maliyeti oransal olarak düşer, bunu görüşmede söyleyin.
- Net hedefinizi ayrıca hesaplayın. Elinize geçecek tutardan geriye brüt bulmak için net maaştan brüte hesaplama aracını kullanabilirsiniz.
İşverenin ödediği prim kalemleri maaşınızın parçası değildir. “Size 73.050 TL’ye mal oluyorsunuz” cümlesi, brüt ücretinizin 60.000 TL olduğu gerçeğini değiştirmez ve maaş hakkınızı bu rakama bağlamaz.
Çalışanın İşverene Maliyeti Hakkında Sık Sorulan Sorular
Bordronuzdaki prime esas kazanç satırı brüt ücretinizle uyuşuyor mu diye bakmak, bu hesabın ilk adımıdır. Sözleşmenizdeki yardımların hukuki durumu için bir avukata danışmanız yerinde olur.
Kaynaklar
- 5510 sayılı Kanun m.81/1-a, 7566 sayılı Kanun m.23 ile değişik, yürürlük 01.01.2026 (5510 sayılı Kanun yürürlük cetveli) ↩
- 5510 sayılı Kanun m.81/1-ı (7566 sayılı Kanun m.23 ile “dört” yerine “iki”) ve geçici m.108 (süre 31.12.2026, Cumhurbaşkanı 31.12.2027 tarihine kadar uzatmaya yetkili) ↩
- 5510 sayılı Kanun geçici m.112 (7573 sayılı Kanun m.8, RG 29.01.2026) ↩
- 5510 sayılı Kanun m.82/1 (7566 sayılı Kanun m.24 ile “7,5” yerine “9”), Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025/33119 ↩
- 5510 sayılı Kanun m.80/1-b-9 (7577 sayılı Kanun m.10 ile değişik, yürürlük 17.04.2026). Tutar her yıl yeniden değerleme oranıyla artırılır. ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/8, 2026 tutarı Gelir Vergisi Genel Tebliği Seri No: 332, RG 31.12.2025 (5. Mükerrer)/33124 ↩
- 193 sayılı Kanun m.23/10, 2026 tutarı Seri No: 332 (RG 31.12.2025/33124) ↩
- 5510 sayılı Kanun m.80/1-b-8 (7577 sayılı Kanun m.10 ile değişik) ↩
- 193 sayılı Kanun m.103 ücret gelirleri tarifesi: 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.500.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, üstü %40 (2026 tarifesi, Seri No: 332) ↩