İşsizlik maaşı hesaplama üç sayıyla yapılır: son dört ayın brüt kazanç ortalaması, bunun yüzde 40’ı ve brüt asgari ücretin yüzde 80’i olan üst sınır. Bulduğunuz brüt tutardan yalnız damga vergisi düşülür, kalan net rakam her ay hesabınıza yatar. Kaç ay alacağınızı ise son üç yıldaki prim gününüz belirler.
Ödenek için son 120 gün hizmet akdiyle çalışma, son üç yılda en az 600 gün prim ve kusurunuz dışında sona eren bir sözleşme gerekir. Başvuru fesihten sonraki 30 gün içinde yapılır, geciken her gün ödenek süresinden düşülür; İŞKUR ayrılış sebebini işverenin SGK’ya bildirdiği çıkış kodundan okur.
Hesaba Başlamadan Önce Hak Kontrolü
Tutar hesaplamak, ancak üç koşul birlikte varsa anlam taşır. Biri eksikse hesap ne çıkarsa çıksın ödenek bağlanmaz. Emekli olup çalışırken işsiz kalanlar için ise giriş tarihine göre ayrı bir kontrol gerekir.
- Prim günü: İş sözleşmeniz bitmeden önceki son 120 gün hizmet akdiyle çalışmış olmanız ve son üç yılda en az 600 gün işsizlik sigortası primi ödenmiş olması gerekir.[1]
- Ayrılış sebebi: Sözleşme kanunda sayılan bir sebeple, yani sizin isteğiniz ya da kusurunuz dışında bitmiş olmalıdır.[2]
- Başvuru: Fesih tarihini izleyen günden itibaren 30 gün içinde İŞKUR’a doğrudan ya da e-Devlet üzerinden başvurmanız gerekir.[3]
Ayrılış sebebi İŞKUR’un önüne işverenin SGK’ya bildirdiği çıkış koduyla gelir. Kod yanlış girilmişse hesabınız doğru olsa bile başvuru ret alır, bu yüzden aşağıdaki kod bölümüne de bakın.
İşsizlik Ödeneği Formülü ve Üst Sınır
Günlük ödenek, son dört aylık prime esas kazançlara göre bulunan günlük ortalama brüt kazancın yüzde 40’ıdır. Kanun bu tutar için tek bir sınır koyar.
“Bu şekilde hesaplanan işsizlik ödeneği miktarı, 4857 sayılı İş Kanununun 39 uncu maddesine göre onaltı yaşından büyük işçiler için uygulanan aylık asgari ücretin brüt tutarının yüzde seksenini geçemez.” (4447 sayılı Kanun m.50/1)
Brüt asgari ücret 01.01.2026’dan beri 33.030 TL‘dir.[4] Buna göre aylık üst sınır 26.424 TL brüt olur ve asgari ücret yeniden belirlenene kadar bu rakam geçerlidir.
Ödenek, damga vergisi dışında hiçbir vergi ve kesintiye tabi değildir.[5] İŞKUR’un kendi hesap örneklerinde damga vergisi binde 7,59 oranıyla uygulanır, gelir vergisi ve SGK primi düşülmez.[6]
Dört Aşamalı Hesap Sırası
Bordrolarınızı ya da e-Devlet’teki SGK hizmet dökümünü önünüze alıp şu sırayla hesaplayın.
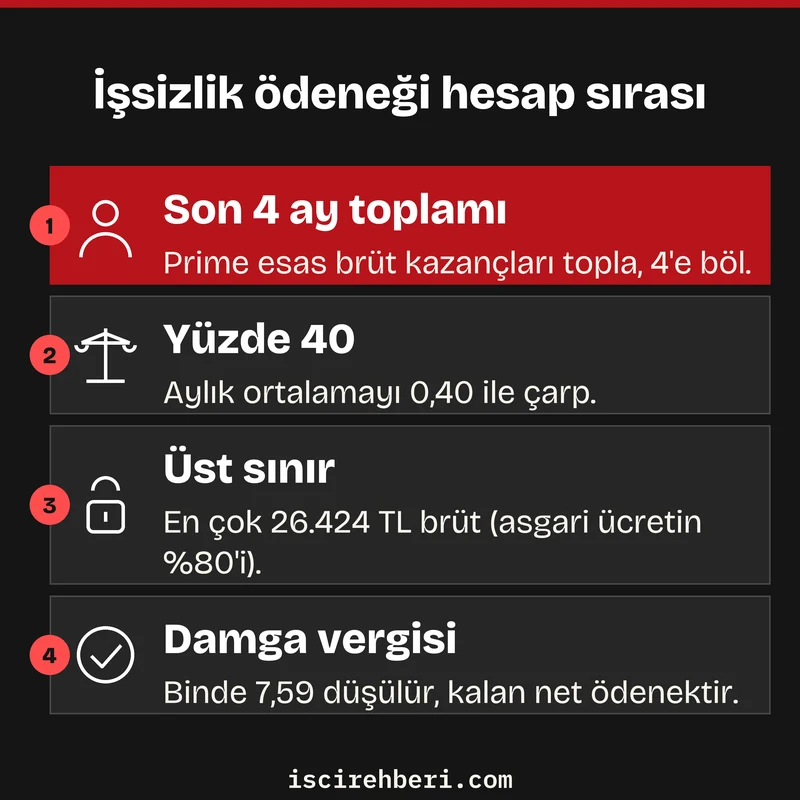
- Fesihten önceki son dört ayın prime esas brüt kazançlarını toplayın ve 4’e bölün. Net maaş değil, bordrodaki prime esas kazanç kullanılır.
- Çıkan aylık ortalamayı 0,40 ile çarpın.
- Sonuç 26.424 TL’yi aşıyorsa 26.424 TL’yi alın.
- Brüt ödenekten binde 7,59 damga vergisini düşün. Kalan rakam aylık net ödeneğinizdir.
Üç Farklı Maaşla Hesap Örneği
Aşağıdaki örnekler tam ay çalışılmış, prim günü eksiksiz bildirilmiş dönemler için yapılmıştır. İkinci örnekte son ayda ikramiye ödendiği için kazanç dalgalıdır.
| Kalem | Asgari ücretli | Dalgalı kazanç | Yüksek kazanç |
|---|---|---|---|
| Son 4 ay brüt kazanç | 4 x 33.030 TL | 41.000 + 44.500 + 39.800 + 52.700 TL | 85.000 + 82.000 + 88.000 + 85.000 TL |
| Aylık ortalama | 33.030,00 TL | 44.500,00 TL | 85.000,00 TL |
| Yüzde 40 | 13.212,00 TL | 17.800,00 TL | 34.000,00 TL |
| Üst sınır kontrolü | Altında | Altında | Aşıyor, 26.424,00 TL |
| Damga vergisi | 100,28 TL | 135,10 TL | 200,56 TL |
| Aylık net ödenek | 13.111,72 TL | 17.664,90 TL | 26.223,44 TL |
| Prim günü ve süre | 700 gün, 6 ay | 950 gün, 8 ay | 1.200 gün, 10 ay |
| Toplam net ödenek | 78.670,32 TL | 141.319,20 TL | 262.234,40 TL |
Üçüncü örnekte kazanç asgari ücretin 2,5 katını aştığı halde ödenek ancak iki katına çıkar. Üst sınır yüksek maaşlıyı her zaman aynı noktada durdurur.
Kanunda ödenek için bir alt sınır yazmaz. 13.212 TL, tam ay asgari ücretle çalışan biri için çıkan sonuçtur. “Hesap tabanın altında kalırsa taban ödenir” diye bir kural yoktur.
Prim Gününe Göre Ödenek Süresi
Ödenek süresi, son üç yılda işsizlik sigortası primi ödenmiş gün sayısıyla kademeli olarak artar. Kademeler arasında kalan günler bir üst süreyi getirmez.
| Son 3 yılda prim günü | Ödenek süresi | Ay karşılığı |
|---|---|---|
| 600 – 899 gün | 180 gün | 6 ay |
| 900 – 1.079 gün | 240 gün | 8 ay |
| 1.080 gün ve üzeri | 300 gün | 10 ay |
Başvuru, izleyen ayın sonuna kadar sonuçlandırılır ve ödenek her ayın beşinde aylık olarak yatar.[7] Ödeme tarihini öne çekme yetkisi Çalışma ve Sosyal Güvenlik Bakanındadır.
Geç Başvurunun Süreye Etkisi
30 günlük süreyi kaçırmak hakkı tamamen bitirmez, ama gecikilen her gün toplam süreden düşülür. Mücbir sebep varsa bu kesinti yapılmaz.
Örneğin asgari ücretle 700 gün primi olan bir işçi fesihten sonraki 42. günde başvurursa 12 gün gecikmiş olur. 180 günlük hakkı 168 güne iner ve toplam net ödeneği 78.670,32 TL yerine yaklaşık 73.425,63 TL olur.
Yarım Kalan Hakkın Devri
Ödenek alırken yeni bir işe girip yeni süreyi doldurmadan tekrar işsiz kalırsanız, önceki haktan kalan günleri almaya devam edersiniz.[8] Şartları yeniden tamamlayarak işsiz kalırsanız yalnız yeni hak sahipliğinden doğan süre kadar ödenir, eski kalan günler eklenmez.
Ayrılış Sebebi ve SGK Çıkış Kodu
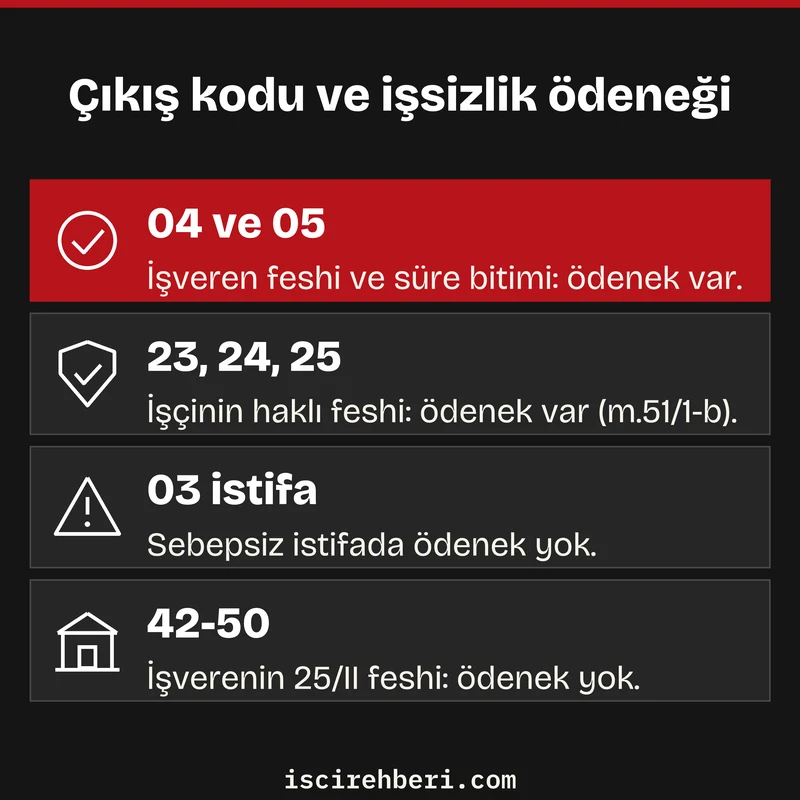
İŞKUR, ödeneği vermeden önce işten ayrılış bildirgesindeki çıkış koduna bakar. SGK’nın güncel listesindeki kodların ödenekle ilişkisi şöyledir.
| Kod | SGK tanımı (kısaltılmış) | Ödenek |
|---|---|---|
| 04 | İşveren tarafından haklı sebep bildirilmeden fesih | Var (m.51/1-a) |
| 05 | Belirli süreli sözleşmenin sona ermesi | Var (m.51/1-d) |
| 24, 25, 23 | İşçinin sağlık, ahlak ve iyiniyet ya da zorunlu sebeple feshi | Var (m.51/1-b) |
| 28, 27 | İşverenin sağlık ya da zorlayıcı sebeple feshi | Var (m.51/1-c, tutukluluk hariç) |
| 34 | İşyerinin devri, işin veya işyerinin niteliğinin değişmesi | Var (m.51/1-e) |
| 03 | İşçinin istifası | Yok |
| 42 – 50 | İşverenin 4857 m.25/II bentlerine dayanan feshi | Yok |
Ücreti ödenmediği için sözleşmesini fesheden işçi istifa etmiş sayılmaz. Bu fesih 4857 sayılı Kanun m.24/II kapsamındadır ve doğru kod 25’tir, 03 değildir.
Ayrılış nedeni olarak 29 kodu Nisan 2021’de SGK listesinden kaldırıldı. İşveren bugün “ahlak ve iyiniyet” sebebiyle çıkış yapıyorsa 42 ile 50 arasındaki bent kodlarından birini girer.
Çıkış Kodu Yanlışsa Başvurulacak Yollar
İŞKUR kararına karşı itiraz, işlemin tebliğinden itibaren 15 gün içinde Kuruma yapılır ve 30 gün içinde sonuçlandırılır.[9] İtiraz etmiş olmanız yargı yoluna gitme hakkınızı ortadan kaldırmaz.
Sorun koddaysa muhatap işverendir. Yargıtay, sağlık sorunları nedeniyle istifa dilekçesi alınıp kıdem tazminatı ödenen bir teknik personelin 03 kodunun 04 olarak düzeltilmesine dair kararı onadı.[10] Aynı dosyada Yargıtay bölge adliye mahkemesi kararını onadı; bölge adliye mahkemesi, kod düzeltme için SGK’ya, ödenek talebi için ise işverene husumet yöneltilemeyeceğini, ödeneğin muhatabının İŞKUR olduğunu kabul etmişti.
Kıdem tazminatıyla birlikte açılan kod düzeltme talebinde de güncel hukuki yarar aranır. Yargıtay, ücretleri ödenmediği için sözleşmesini fesheden bir CNC operatörünün kodunun 25 olarak düzeltilmesi istemini hukuki yarar yokluğundan reddeden bölge adliye mahkemesi kararını oy çokluğuyla bozdu.[11]
Hesapta Sık Yapılan Yanlışlar
Başvurudan önce hesabınızı şu noktalara göre bir kez daha kontrol edin.
- Net maaşla hesap yapmak. Formül brüt prime esas kazançla çalışır, net maaşla bulunan rakam düşük çıkar.
- Kıdem ve ihbar tazminatını kazanca eklemek. Bunlar prime esas kazanç değildir ve ortalamayı yükseltmez.
- Kıdem tazminatı aldığı için ödeneğin yanacağını düşünmek. Kanun ödenek şartları arasında tazminat almamayı saymaz.
- Asgari ücretteki damga vergisi istisnasını ödeneğe de uygulamak. İŞKUR’un hesabında asgari ücretli işçinin ödeneğinden de 100,28 TL damga vergisi düşülür.
Ödenek sürerken başka bir işte gelir getirici şekilde çalıştığınız ya da yaşlılık aylığı aldığınız tespit edilirse ödenek kesilir.[12] Kusurunuzdan doğan fazla ödemeler yasal faiziyle geri istenir.
İşsizlik Maaşı Hesaplama Hakkında Sorular
Hesap sırasında en çok takılınan noktaları kısaca yanıtladık.
Bu yazıdaki rakamlar örnek hesaplardır, sizin ödeneğinizi SGK’ya bildirilen gerçek kazanç ve gün sayısı belirler. Çıkış kodu ya da ret kararı gibi bir uyuşmazlıkta belgelerinizle bir avukata danışmanız yerinde olur.
Kaynaklar
- 4447 sayılı İşsizlik Sigortası Kanunu m.50/2 ↩
- 4447 sayılı Kanun m.51/1 ↩
- 4447 sayılı Kanun m.48/5 ↩
- Asgari Ücret Tespit Komisyonu kararı, Resmi Gazete 26.12.2025 ↩
- 4447 sayılı Kanun m.50/3 ↩
- Türkiye İş Kurumu, İşsizlik Ödeneği sayfası, Kasım 2026 erişimi ↩
- 4447 sayılı Kanun m.50/3 ↩
- 4447 sayılı Kanun m.50/4 ↩
- 4447 sayılı Kanun m.54/3 ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/9922 K.2026/989, 09.02.2026 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/1141 K.2026/1340, 16.02.2026 ↩
- 4447 sayılı Kanun m.52/1-b ↩