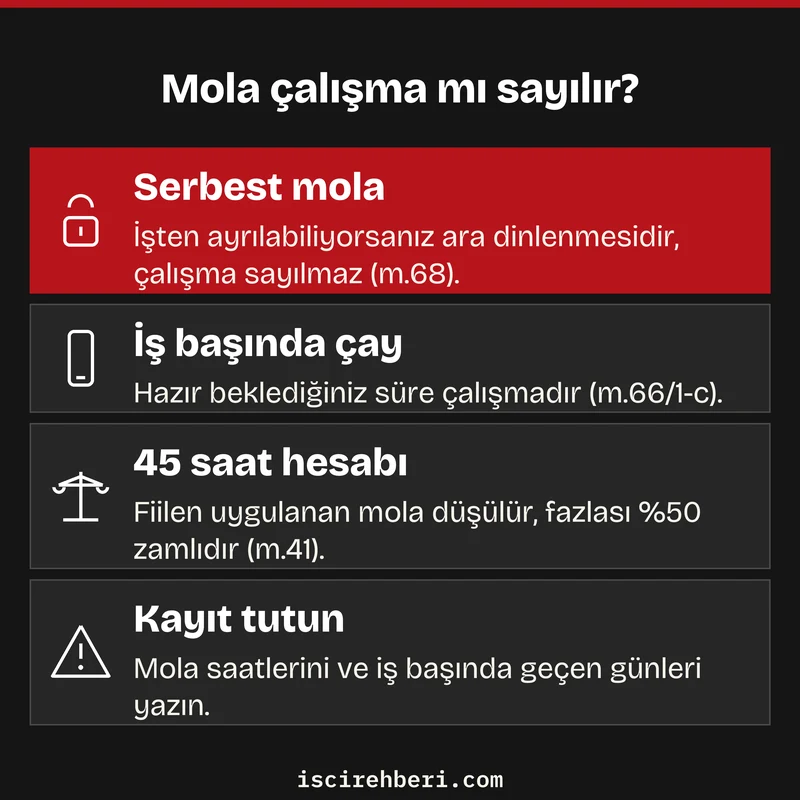
Çay ve sigara molası kanunda ayrı bir hak olarak yazılı değildir ve serbestçe kullandığınız mola, çalışma süresinden sayılmaz. İşin başından kalkmadan, telefon ya da ekran başında geçirdiğiniz çay ise çalışma sayılır. Bu fark bordronuzdaki fazla mesai satırını ve maaş kesintisini doğrudan etkiler.
Kanun yalnız ara dinlenmesini düzenler: dört saate kadar işte 15 dakika, yedi buçuk saate kadar işte yarım saat, daha uzun işte bir saat verilir. Fazla mesai hesabında kağıttaki değil gerçekten kullanılan mola düşülür; mola gerekçesiyle ceza olarak yapılan ücret kesintisi ise sözleşmede yazılı bir sebebe dayanmalı ve ayda iki gündelikten fazla olmamalıdır.
İçindekiler7 başlık
Ara Dinlenmesinin Kanundaki Yeri
İş Kanunu çay ya da sigara molasını anmaz, yalnızca ara dinlenmesini düzenler. Dört saate kadar işte 15 dakika, yedi buçuk saate kadar işte yarım saat, daha uzun işte bir saat verilir ve bu süreler çalışma süresinden sayılmaz.[1]
Kanun bu süreleri “en az” olarak koyar ve aralıksız verilmesini ister. Aynı madde, iklime, işin niteliğine ve işyerindeki geleneğe göre sözleşmeyle aralı kullandırılmasına da izin verir. Yani bir saatlik dinlenmenin yarım saatlik yemek ve üç kısa moladan oluşması mümkündür, ancak bunun sözleşmeye ya da yerleşik işyeri düzenine dayanması gerekir.
Sonuç olarak kısa molalar iki yoldan birine girer. Ya yasal ara dinlenmenizin bölünmüş parçalarıdır, ya da işverenin yasal süreye ek olarak tanıdığı uygulamadır. Hangisi olduğu fazla mesai hesabını değiştirir.
Çay Molasının Çalışma Sayıldığı Haller
Ara dinlenmesinin ölçüsü işten ayrılabilmenizdir. Çayınızı masanızda içerken telefona bakıyor, müşteriyi bekliyor ya da hatta düşmeye hazır oturuyorsanız o süre dinlenme değildir. Kanun, işçinin işinde ve her an iş görmeye hazır olduğu halde çıkacak işi bekleyerek boş geçirdiği süreyi çalışma süresinden sayar.[2]
Molanızı iş başında geçiriyorsanız o süreyi yasal ara dinlenmesinden düşmeyin, fazla mesai hesabına çalışma olarak yazın. Hangi günlerde, kaç dakika masadan kalkamadığınızı not etmeniz ispat için işe yarar.
Yemek molası için de aynı mantık geçerlidir. Servis beklemesi gerektiren, yemeğini masada yiyip çağrıya cevap veren işçinin molası kağıtta kalır.
Sigara Molasının Hukuki Durumu
Kanun sigara içmek için ayrı bir süre tanımaz. Kapalı işyerlerinde tütün ürünü tüketmek zaten yasaktır, bu yüzden sigara içmek için bir alana çıkmanız gerekir.[3] Çıkışın nasıl yapılacağını yasal ara dinlenmesi içinde mi kullanacağınızı, ayrıca mola verilip verilmediğini sözleşme ve işyeri uygulaması belirler.
Uygulamada işverenin bilgisi önemlidir. Yargıtay 10. Hukuk Dairesi, çay ve sigara için işyeri karşısındaki büfeye toplu olarak çıkılmasına işverenin göz yumduğu bir işyerinde, iki işçinin molada uğradığı saldırıyı iş kazası sayan bölge adliye mahkemesi kararını onadı.[4]
Bölge mahkemesi mola sürelerini mesai saatinden saymış ve çıkışı işverenin dolaylı onayına bağlamıştı. Dava SGK’ya karşı iş kazası tespiti davasıydı, ücret davası değildi, fakat işverenin bilerek göz yumduğu mola düzeninin işyerinin parçası sayılabileceğini gösterir.
Sizin için ilk soru şudur: sigara molası, size yasal olarak verilmesi gereken ara dinlenmesinin içinde mi, yoksa onun dışında ek olarak mı verilmiş? Cevabı sözleşmede, işyeri yönetmeliğinde ve fiili uygulamada aranır. Vardiya ve mola kayıtlarının tutulduğu işlerde, örneğin çağrı merkezlerinde, bu kayıtlara ayrıca bakılır.
Molaların Fazla Mesai Hesabına Etkisi
Haftalık 45 saati aşan çalışma fazla çalışmadır ve her saati normal saat ücretinin yüzde elli fazlasıyla ödenir.[5] Hesapta işyerinde gerçekten uygulanan ara dinlenmesi düşülür, kağıttaki süre değil.
Yargıtay bir davada işyerinde yemek molası dışında günde iki kez 15 dakika çay molası verildiğini tanıklarla saptadı, bilirkişinin çay molasını hesaba katmadığı raporu yetersiz bularak fazla mesai ücretinin reddi gerekirken kabulünü bozdu.[6] Karar eskidir, fakat hesap yöntemini açıkça gösterir.
Aşağıdaki örnekte brüt aylık ücreti 30.000 TL olan işçi haftanın beş günü 09.00-19.30 arasında işyerinde bulunuyor. Saat ücreti 30.000 / 225 ile 133,33 TL, zamlı saat ücreti 200 TL çıkar. Günlük işyerinde kalma süresi 10,5 saattir.
| Durum | Düşülen ara dinlenme | Haftalık çalışma | Fazla çalışma |
|---|---|---|---|
| A. Yemek 1 saat, çay masada içiliyor | 1 saat | 47,5 saat | 2,5 saat, 4 haftada 10 saat x 200 TL = 2.000 TL brüt |
| B. Yemek 1 saat + 2 x 15 dakika serbest çay | 1,5 saat | 45 saat | Yok |
| C. Yemek 1 saat + 3 x 10 dakika serbest sigara ve çay | 1,5 saat | 45 saat | Yok |
Aynı işçi için tek fark, molaları gerçekten serbest kullanıp kullanmadığıdır. A’da işçi çayı iş başında içtiği için yalnızca yasal bir saat düşülür ve 2,5 saatlik fazla çalışma doğar. B ve C’de işyerinde serbest kullandırılan 30 dakikalık ek mola düşüldüğünde haftalık süre 45 saatte kalır.
Mola kaydı tutmuyorsanız hesapta sizin aleyhinize en yüksek mola süresi kabul edilebilir. İşyerinde mola düzenini gösteren bir yazı, mesaj ya da tutanak varsa fotoğrafını saklayın.
Kendi saatlerinizi girip sonucu aşağıdaki araçla kontrol edebilirsiniz.
Mola Nedeniyle Maaş Kesintisi
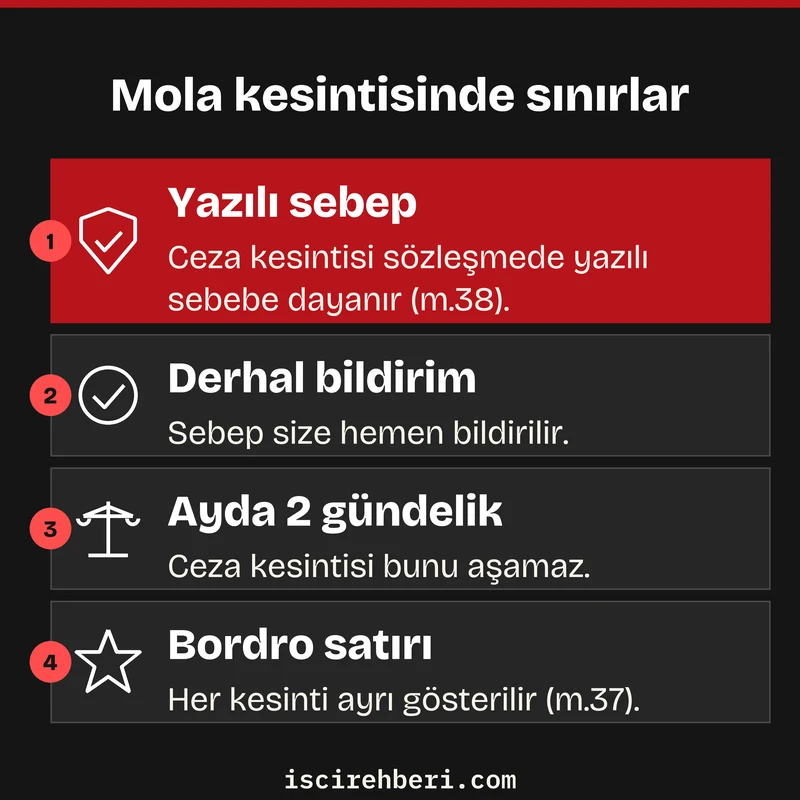
İşveren molayı uzattınız ya da izinsiz çıktınız diyerek maaşınızdan kesinti yapabilir mi sorusunun cevabı kesintinin niteliğine bağlıdır. Ceza olarak yapılan ücret kesintisi ancak toplu sözleşmede ya da iş sözleşmesinde yazılı bir sebebe dayanabilir, size sebebiyle birlikte derhal bildirilir ve bir ayda iki gündelikten fazla olamaz.[7]
Örnek işçinin gündeliği 30.000 / 30 ile 1.000 TL’dir, ceza kesintisinin aylık sınırı bu nedenle 2.000 TL eder. Günde üç kez 10 dakikalık sigara çıkışı ayda 22 iş günü üzerinden 11 saat yapar ve saat ücretiyle 1.466,67 TL tutar. Bu tutar ceza adı altında kesiliyorsa sınırın içinde kalsa bile sözleşmedeki yazılı sebep ve derhal bildirim şartları aranır.
Kesinti ne olursa olsun bordroda ayrı bir satır olarak görünmelidir. Ücret hesap pusulasında vergi, sigorta primi, avans mahsubu ve benzeri her çeşit kesinti ayrı ayrı gösterilmek zorundadır.[8] Satır adı belirsizse kesintinin hesabını yazılı olarak isteyin.
Kesintinin hesabını sorarken “kaç dakika, hangi günler, hangi kayda dayanıyor” diye üç şeyi birlikte yazın. Cevap olmazsa elinizde işverenin açıklamayan tutumu belgelenmiş olur.
Mola Düzeni İçin Kontrol Listesi
Bu adımları sırayla yaparsanız uyuşmazlık çıktığında elinizde sayıya dökülebilir bir dosya bulunur.
- Sözleşmenizde ve işyeri yönetmeliğinde mola ya da dinlenme düzenini bulun.
- Günlük çalışma saatlerinizi ve gerçekten işten ayrılabildiğiniz mola sürelerini iki sütunda yazın.
- Molayı iş başında geçirdiğiniz günleri ayrıca işaretleyin.
- Sigara ve çay çıkışlarının sürekliliğini, yönetici bilgisini ve varsa yasak talimatını not edin.
- Bordrodaki fazla mesai ve kesinti satırlarını kendi hesabınızla karşılaştırın.
- Kesinti varsa sebebini ve hesabını yazılı isteyin.
- Alacak doğduysa dava şartı olan arabuluculuğu ve ücret alacağındaki beş yıllık zamanaşımını takvime yazın.[9]
Çay ve Sigara Molası Hakkında Sık Sorulanlar
İşyerlerinde en çok gelen sorular şunlardır.
Yazı genel bilgi verir, sözleşmeniz ve işyerinizdeki mola uygulaması sonucu değiştirebilir. Alacak talep etmeden ya da bir feshe karşı adım atmadan önce dosyanızı bir avukata danışın.
Kaynaklar
- 4857 sayılı İş Kanunu m.68 ↩
- 4857 sayılı İş Kanunu m.66/1-c ↩
- 4207 sayılı Tütün Ürünlerinin Zararlarının Önlenmesi ve Kontrolü Hakkında Kanun m.2/1-b ↩
- Y. 10. HD E.2024/936 K.2024/1820, 26.02.2024 ↩
- 4857 sayılı İş Kanunu m.41/1 ve 2 ↩
- Y. 9. HD E.2014/20340 K.2015/32358, 16.11.2015 ↩
- 4857 sayılı İş Kanunu m.38/1 ve 2 ↩
- 4857 sayılı İş Kanunu m.37/2 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1, 4857 sayılı İş Kanunu m.32/8 ↩