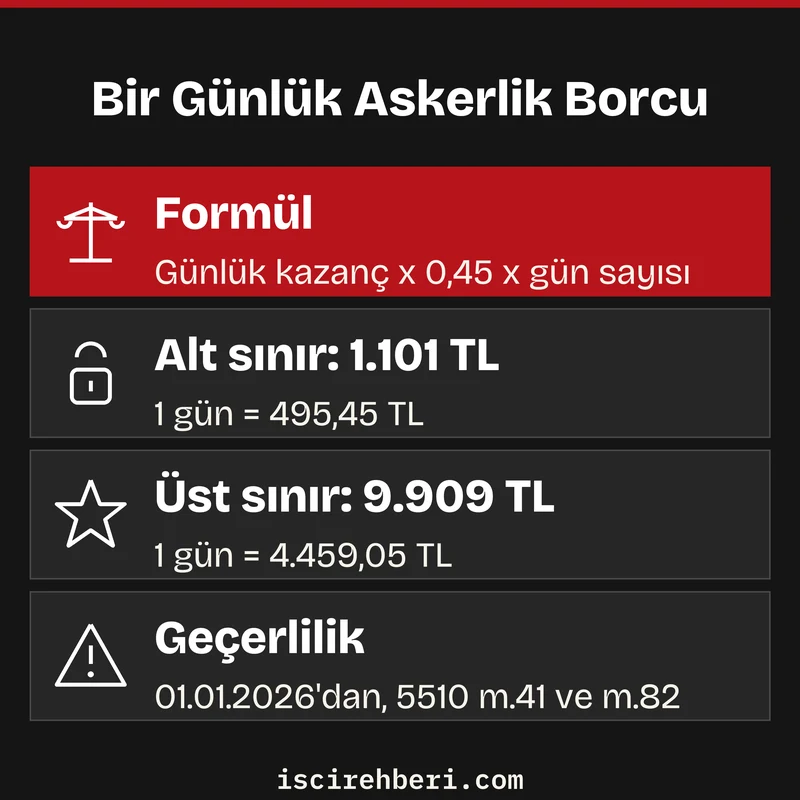
Askerlik borçlanması hesaplama tek bir çarpmadan ibarettir: seçtiğiniz günlük kazancın %45’i, borçlanacağınız gün sayısıyla çarpılır. 01.01.2026’dan beri geçerli sınırlarla bir günlük askerliğin bedeli en az 495,45 TL, en çok 4.459,05 TL tutar.[1]
Tebliğ edilen borç bir ay içinde ödenmezse yeni başvuru gerekir ve tutar yeni talep tarihindeki sınırlarla hesaplanır; kısmi ödemede yalnız ödenen tutara isabet eden gün sayılır. Borçlanma için talepten önce 4/a kapsamında tescil ve prim bildirimi şarttır, ödenen günler prim gün sayısına eklenir ve ilk girişten önceki askerlik sigortalılık başlangıcını geriye çeker.
Askerlik Borçlanma Bedelinin Hesap Formülü
Formül şudur: günlük kazanç x 0,45 x gün sayısı. Günlük kazancı SGK değil siz belirlersiniz, yalnız talep tarihindeki alt ve üst sınırın dışına çıkamazsınız.
“…talep tarihinde 82 nci maddeye göre belirlenen prime esas günlük kazanç alt ve üst sınırları arasında olmak üzere, kendilerince belirlenecek günlük kazancın (a) bendinde bulunanlar için %32’si diğerleri için %45’i üzerinden hesaplanacak primlerini borcun tebliği tarihinden itibaren bir ay içinde ödemeleri şartı ile borçlandırılarak, borçlandırılan süreleri sigortalılıklarına sayılır.” 5510 sayılı Kanun m.41/1
Askerlik bu fıkranın (b) bendindedir, %32 yalnız (a) bendindeki doğum borçlanmasına kaldı. Sosyal Sigorta İşlemleri Yönetmeliği m.66/2 metninde hala %32 yazar. Yönetmelik kanuna aykırı uygulanamayacağı için hesap %45 ile yapılır.[2]
Günlük Kazancın Alt ve Üst Sınırı
Alt sınır brüt asgari ücretin otuzda biridir, üst sınır bunun 9 katıdır. 01.01.2026’dan geçerli brüt asgari ücret 33.030 TL olduğu için alt sınır 1.101 TL, üst sınır 9.909 TL eder.[3]
Seçebileceğiniz dört tipik kazanç seviyesinin bir günlük borç karşılığı şöyledir.
| Seçilen günlük kazanç | Tutar | 1 günlük borç (%45) |
|---|---|---|
| Alt sınır | 1.101 TL | 495,45 TL |
| Alt sınırın 2 katı | 2.202 TL | 990,90 TL |
| Alt sınırın 4 katı | 4.404 TL | 1.981,80 TL |
| Üst sınır (9 kat) | 9.909 TL | 4.459,05 TL |
Gün Sayısına Göre Askerlik Borçlanması Tutarları
Çoğu işçi askerliğin tamamını değil, emeklilik için eksik kalan günü borçlanmak ister. Aşağıdaki tablo eksik gün senaryolarına göre hazırlandı, ay 30 gün ve yıl 360 gün sayılır.[4]
| Gün | Alt sınırla | 2 katla | 4 katla | Üst sınırla |
|---|---|---|---|---|
| 60 | 29.727 TL | 59.454 TL | 118.908 TL | 267.543 TL |
| 120 | 59.454 TL | 118.908 TL | 237.816 TL | 535.086 TL |
| 210 | 104.044,50 TL | 208.089 TL | 416.178 TL | 936.400,50 TL |
| 300 | 148.635 TL | 297.270 TL | 594.540 TL | 1.337.715 TL |
| 420 | 208.089 TL | 416.178 TL | 832.356 TL | 1.872.801 TL |
Oran değişikliğinin etkisi küçük değil. Alt sınırla 210 gün eski %32 oranla 73.987,20 TL ederdi, bugün 104.044,50 TL tutuyor.
Elinizdeki bütçeyle kaç gün alabileceğinizi bulmak için hesabı tersine çevirin: bütçe ÷ (günlük kazanç x 0,45). Alt sınırda 100.000 TL ile 201 gün, 250.000 TL ile 504 gün borçlanılır. Kazancı 2 kata çıkarırsanız aynı paralar 100 ve 252 güne yeter.
Kısmi Ödemede Sayılan Gün
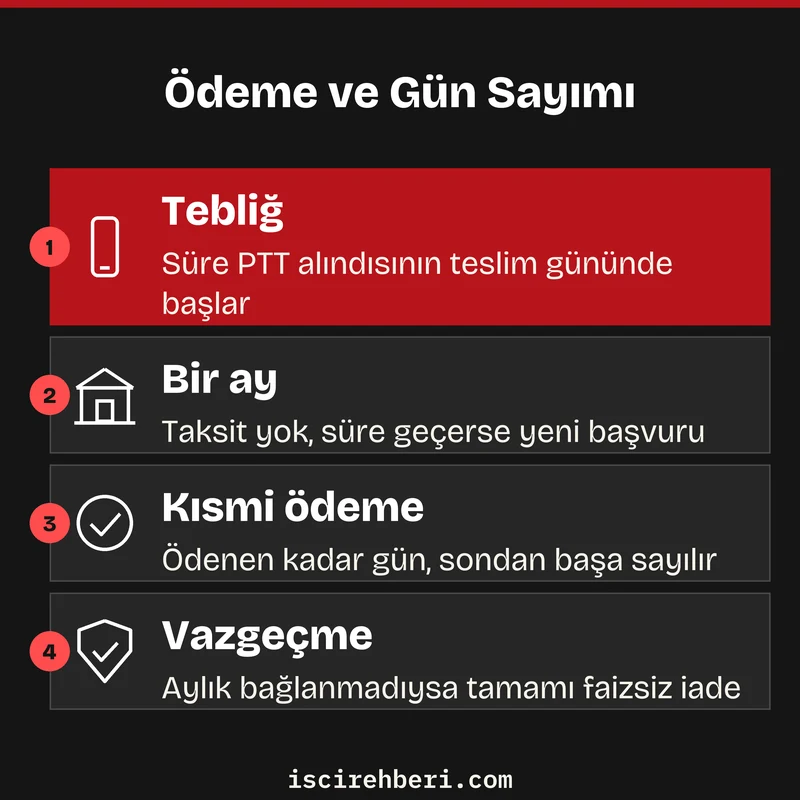
Tebliğ edilen borcun yalnız bir kısmını öderseniz başvuru tamamen düşmez. Bir ay içinde ödenen tutara isabet eden süre geçerli sayılır, kalan günler için yeniden başvurmanız gerekir.[5]
Örnek: 540 gün alt sınırla borçlanan işçiye 267.543 TL tebliğ edildi, işçi bir ay içinde 150.000 TL yatırdı. 150.000 ÷ 495,45 hesabıyla yaklaşık 302 gün hizmete sayılır, küsuratı SGK kendi hesabıyla belirler.
Sayılan günler askerliğin başından değil sonundan başına doğru hesaplanır.[6] Askerlik ilk sigortalı girişinizden önceyse sigortalılık başlangıcı da yalnız ödenen gün kadar geriye gider (5510 m.41/3). Başlangıç tarihi emeklilik kademesini belirliyorsa bu fark önemlidir, gerekli günü önceden hesaplayıp tam borç tebliği almak daha güvenlidir.
Tebliğ Tarihi ve Bir Aylık Ödeme Süresi
Borç iadeli taahhütlü postayla bildirilir ve süre, PTT alındısının size teslim edildiği günden başlar. Kanun bu borç için taksit öngörmez, süre geçerse aynı süreyi yeniden borçlanmak için yeni başvuru yaparsınız.
Yeni başvuruda kazanç sınırları yeni talep tarihine göre belirlenir. Yurt dışı süreleri için tutar yurt dışı borçlanması hesaplamasında ayrıca bulunur. Asgari ücret yıl başında arttığı için aralık sonunda tebliğ alıp ödemeyi kaçıran işçi, ocaktaki ikinci başvuruda daha yüksek bir alt sınırla karşılaşabilir.
Borçlanma talebinden önce 4/a kapsamında tescil edilmiş ve adınıza prim bildirilmiş olması gerekir.[7] Hiç sigortalı çalışmamış biri askerliğini borçlanamaz, talep tarihinde çalışıyor olmanız ise şart değildir.
Borçlanmanın Emeklilik Gününe ve Aylığa Etkisi
Ödenen her gün prim ödeme gün sayınıza eklenir. Zamanlama kararı için askerlik borçlanmasının ne zaman yapılacağı yazısına bakın. Askerlik ilk girişten önceyse sigortalılık başlangıcı da aynı gün kadar geriye çekilir ve bu, eski sigortalılarda emeklilik kademesini değiştirebilir.
Yargıtay 10. Hukuk Dairesinin incelediği bir dosyada ilk girişi 15.06.1989 olan sigortalının 390 günlük askerlik borçlanmasıyla başlangıcı 15.05.1988 kabul edildi. Daire bu başlangıçla sigortalının 23.05.2002 tarihinde 14 yıl 8 günlük sigortalılığı bulunduğunu, bu nedenle 506 sayılı Kanun geçici m.81/B-g kademesinde 25 yıl, 50 yaş ve 5375 gün şartına tabi olduğunu belirtti.[8]
Aylığa etkisi kazanç seçimine ve sürenin hangi döneme düştüğüne bağlıdır. 5510 sayılı Kanun döneminde her 360 gün aylık bağlama oranına %2 ekler (m.29). Bu döneme ait borçlanmada seçtiğiniz kazanç, ödeme tarihindeki asgari kazanca oranlanıp ilgili ayın asgari kazancıyla çarpılarak o aya yazılır (m.41 son fıkra).
01.10.2008 öncesine düşen askerlik günlerinin kazancı ise 5510 geçici m.7 uyarınca eski kanun hükümlerine göre değerlendirilir. Bu yüzden “üst sınırdan borçlanırsam aylığım şu kadar artar” diye tek bir rakam vermek mümkün değildir, hesap kişinin hizmet dökümüne göre değişir.
Borçlanmadan Vazgeçme ve Bedelin İadesi
Henüz aylık bağlanmadıysa SGK’ya yazıyla başvurup borçlanmadan vazgeçebilirsiniz. Ödenen tutarın tamamı faizsiz iade edilir, kısmi iade yapılmaz. Borçlanılan hizmetle aylık bağlandıktan sonra ise para geri alınamaz.[9]
Bu iade kuralı yalnız 5510 m.41’e göre yapılan borçlanmalar içindir. Yargıtay, tahsis talebi reddedilen bir sigortalının geri istediği paranın askerlik borçlanması değil geçici m.63 kapsamındaki ihya bedeli olduğunu tespit etti ve borçlanma iadesine dayanan istinaf kararını bozdu.[10] Aynı dosyada askerlik borçlanması olarak 540 gün için ayrı bir ödeme bulunması, hangi ödemenin hangi kalemde durduğunu dekont bazında ayırmanın önemini gösteriyor.
Askerlik Borçlanması Hesaplamasından Önce Kontrol Listesi
Başvuru öncesinde şu beş noktayı netleştirmek hesabı sağlam kılar.
- Askerlik belgesindeki fiili süre ve bunun 30 günlük aylara çevrilmiş gün karşılığı
- Emeklilik için eksik gün sayısı ve sigortalılık başlangıcının değişip değişmeyeceği
- Seçilecek günlük kazancın alt sınır ile üst sınır arasındaki yeri
- Bir ay içinde tek seferde ödenebilecek tutar
- Tebliğin yıl sonuna denk gelip gelmediği
Askerlik Borçlanması Hesaplama Hakkında Sık Sorulan Sorular
Tutar ve ödeme konusunda en sık sorulan sorular şunlardır.
Buradaki tutarlar örnek hesaptır. Bedelli askerlik gerekçesiyle işten çıkarıldıysanız ilk adımlar başka bir yazıda sıralanıyor. Kendi hizmet dökümünüze göre gün ve kazanç seçimini netleştirmek için SGK’dan güncel döküm alın, gerekirse sosyal güvenlik alanında çalışan bir avukata danışın.
Kaynaklar
- 5510 sayılı Kanun m.41/1 (7566 sayılı Kanun m.21 ile değişik, yürürlük 01.01.2026) ve m.82/1. ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/2 (RG 12.05.2010/27579). ↩
- Asgari Ücret Tespit Komisyonu kararı, RG 26.12.2025/33119; 5510 m.82/1, 7566 sayılı Kanun m.24 ile 7,5 kat yerine 9 kat (yürürlük 01.01.2026). ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/12. ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/2 son cümleleri. ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/13. ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/1-a. ↩
- Yargıtay 10. HD, E.2023/11922 K.2023/11430, 20.11.2023. ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/11. ↩
- Yargıtay 10. HD, E.2024/8043 K.2024/8447, 11.09.2024. ↩