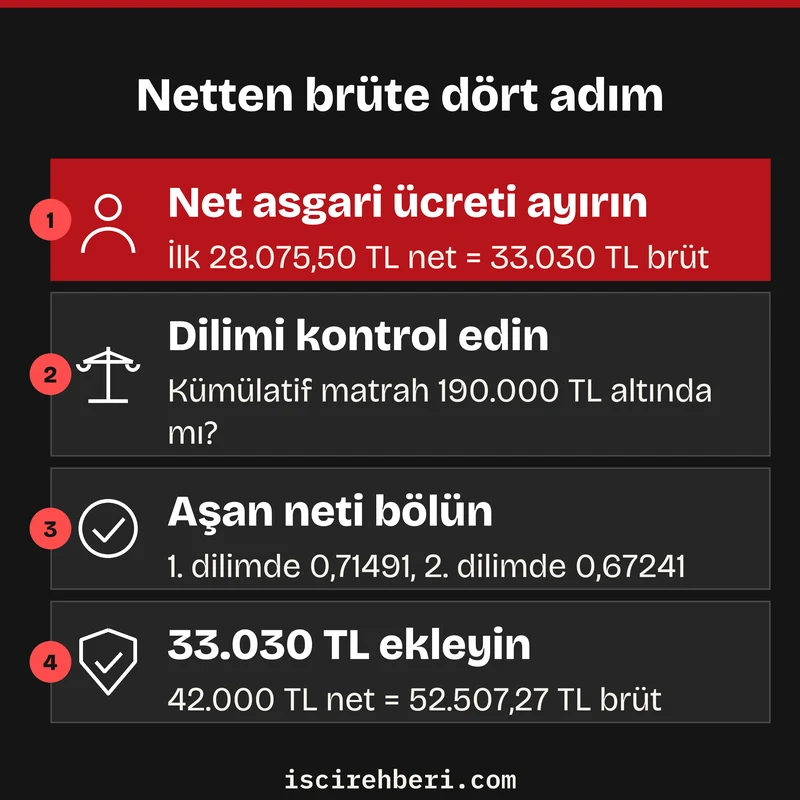
Net maaştan brüt maaş hesaplama için önce net ücretin asgari ücrete denk gelen kısmını ayırırsınız, sonra aşan kısmı kesinti oranına bölüp brüt asgari ücrete eklersiniz. Gelir vergisinin birinci diliminde formül şudur: brüt = 33.030 + (net − 28.075,50) ÷ 0,71491.
Asgari ücrete isabet eden gelir vergisi ve damga vergisi alınmadığı için netin ilk 28.075,50 TL’si her ay 33.030 TL brüte karşılık gelir. Kümülatif vergi matrahı büyüdükçe aynı net için gereken brüt yıl içinde yükselir; kıdem tazminatı son ücret üzerinden hesaplandığından net ücretle çalışan işçide çıkış ayı tazminat tutarını değiştirir.
Ters Hesabın Dayandığı Kesinti Kalemleri
Netten brüte gitmek, brütten nete giderken düşülen kalemleri geri eklemek demektir. Her kalemin matrahı ayrı olduğu için tek bir yüzdeyle geri dönülmez.
- SGK işçi payı %14 ve işsizlik sigortası işçi payı %1, brüt ücret üzerinden kesilir.[1]
- Gelir vergisi, brütten bu iki prim düşüldükten sonra kalan matraha kümülatif olarak uygulanır. Dilim sınırları 190.000, 400.000, 1.500.000 ve 5.300.000 TL, oranlar %15’ten %40’a kadardır.[2]
- Damga vergisi binde 7,59 oranıyla brüt ücretin tamamından hesaplanır.[3]
Asgari ücrete isabet eden gelir vergisi ve damga vergisi alınmaz. Brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL’dir ve iki tutar arasındaki fark yalnız SGK ve işsizlik primidir.[4]
Ters hesabın püf noktası bu istisnadır. Netinizin ilk 28.075,50 TL’si her ay tam olarak 33.030 TL brüte karşılık gelir, hesap yalnız aşan kısım için yapılır.
Netten Brüte Dört Adımda Hesap
Aşağıdaki sıra, bordronuz elinizde olmasa da hedef netin brütünü kuruş farkıyla bulmanızı sağlar.
- Hedef netten net asgari ücreti çıkarın. 42.000 TL net için aşan kısım 13.924,50 TL olur.
- Kümülatif vergi matrahınızın hangi dilimde olduğuna bakın. Bordrodaki “kümülatif matrah” satırı 190.000 TL’nin altındaysa birinci dilimdesiniz.
- Aşan kısmı dilime uygun kalan orana bölün. Birinci dilimde bu oran 0,71491, hem sizin hem asgari ücret matrahının ikinci dilime geçtiği aylarda 0,67241 olur.
- Çıkan sonucu 33.030 TL’ye ekleyin. 42.000 TL net için birinci dilimde brüt 33.030 + 13.924,50 ÷ 0,71491 = 52.507,27 TL bulunur.
0,71491 oranı, aşan her 1 TL brütten kalan paydır: 1 − 0,15 prim − 0,1275 gelir vergisi (0,85 × %15) − 0,00759 damga. İkinci dilimde gelir vergisi payı 0,17’ye çıktığı için kalan pay 0,67241’e düşer.
Hesabı sağlamasıyla görmek için aynı brütü bordro sırasıyla nete indirebilirsiniz.
| Kalem (birinci dilimde bir ay) | Tutar |
|---|---|
| Brüt ücret | 52.507,27 TL |
| SGK işçi payı (%14) | −7.351,02 TL |
| İşsizlik primi (%1) | −525,07 TL |
| Gelir vergisi matrahı | 44.631,18 TL |
| Hesaplanan gelir vergisi (%15) / istisna | 6.694,68 TL / 4.211,33 TL |
| Ödenecek gelir vergisi | −2.483,35 TL |
| Damga vergisi (398,53 − 250,70 istisna) | −147,83 TL |
| Net ücret | 42.000,00 TL |
Aynı Netin Ay Ay Değişen Brütü
Net ücret sabit kalsa da gereken brüt yıl içinde yükselir, çünkü kümülatif matrah büyüdükçe vergi dilimi değişir. Ocak’ta işe başlamış, ek ödeme almayan ve her ay 42.000 TL net alan bir işçinin bordrosunda brüt şöyle seyreder.
| Ay | Gereken brüt | Sebep |
|---|---|---|
| Ocak-Nisan | 52.507,27 TL | Matrah birinci dilimde |
| Mayıs | 54.972,72 TL | Matrahın bir kısmı 190.000 TL’yi aşar |
| Haziran | 55.826,01 TL | İşçi %20’de, asgari ücret istisnası hala %15’ten |
| Temmuz | 55.340,56 TL | İstisna 4.537,75 TL’ye çıkar |
| Ağustos | 53.738,34 TL | İstisna 5.615,10 TL, ikisi de ikinci dilimde |
| Eylül | 55.005,86 TL | Matrah 400.000 TL sınırını geçer |
| Ekim-Aralık | 58.955,14 TL | Matrah %27’lik üçüncü dilimde |
Yıl başı ile yıl sonu arasındaki fark ayda 6.447,87 TL brüttür. Yıl ortasında işe başladıysanız ya da prim, ikramiye gibi ek ödeme aldıysanız dilim geçişi başka aya kayar, bu yüzden kendi kümülatif matrahınızla hesap yapmanız gerekir. Çıkış ayında ödenen ihbar tazminatında matrahın etkisi üç işçi profilinde örnek hesapla gösterilir.
Yılın ilk ayının brütünü bütün yıla uygulamak en sık yapılan ters hesap hatasıdır. Net anlaşmanız varsa Mayıs’tan sonra bordroda brüt yükselmiyor ve netiniz düşüyorsa işveren dilim geçişini size yüklüyor demektir.
İşten Çıkışta Netten Brüte Dönüşün Etkisi
İşten ayrılırken ödenen tazminatlar net üzerinden değil brüt üzerinden hesaplanır. Kıdem tazminatında ölçü son ücrettir, yani çıkış ayınızın bordrosundaki brüt hesabın başlangıç noktasıdır.[5]
Net ücretle çalışan işçide bu durum çıkış ayını önemli kılar. Yukarıdaki örnekte 5 tam yıl çalışmış işçi Mart’ta çıkarsa brüt kıdem tazminatı 52.507,27 × 5 = 262.536,35 TL, Aralık’ta çıkarsa 58.955,14 × 5 = 294.775,70 TL olur. İki tutar da kıdem tavanının altında kaldığı için fark 32.239,35 TL’dir (örnekte yemek, yol gibi ek ödemeler hesaba katılmadı).[6]
Ücretiniz net olarak konuşulduysa ve bordroda brüt eksik gösterildiyse, uyuşmazlıkta net ücretin brüte çevrilmesi gerekir. Yargıtay 9. Hukuk Dairesinin onadığı bir istinaf kararında net ücretin brüte çevrilirken gelir vergisi ve damga vergisinin de eklenmesi gerektiği, yalnız prim payı eklenerek yapılan hesabın hatalı olduğu belirtildi.[7]
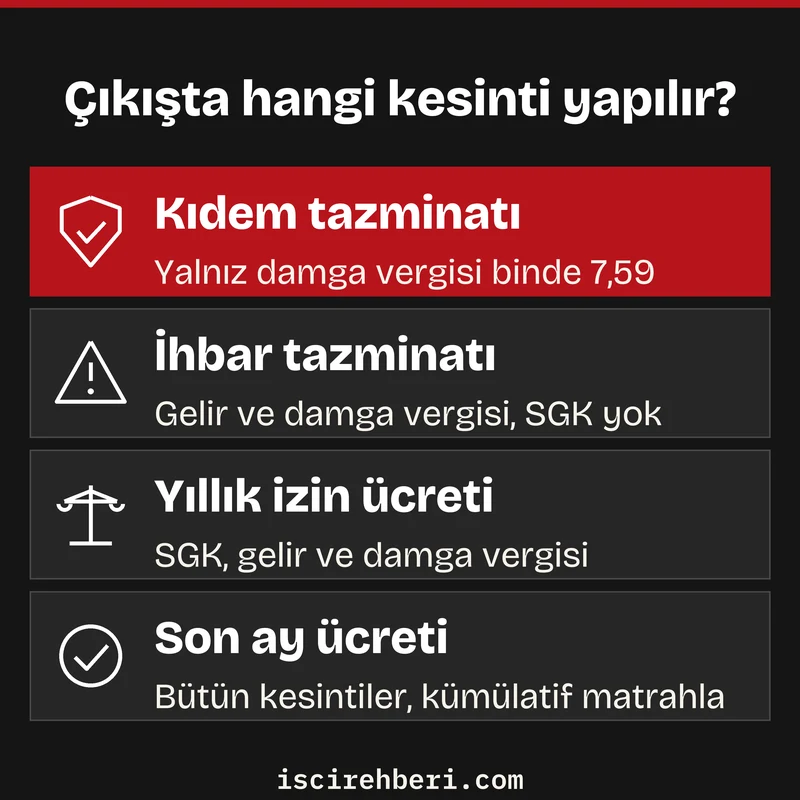
Çıkışta ödenen kalemlerden aynı kesintiler yapılmaz. Brüt tutarı nete çevirirken hangi kesintiyi düşeceğinizi aşağıdaki tablo gösterir.
| Çıkış kalemi | SGK ve işsizlik primi | Gelir vergisi | Damga vergisi |
|---|---|---|---|
| Son ay ücreti | Kesilir | Kesilir | Kesilir |
| Kullanılmayan yıllık izin ücreti | Kesilir | Kesilir | Kesilir |
| İhbar tazminatı | Kesilmez | Kesilir | Kesilir |
| Kıdem tazminatı | Kesilmez | Kesilmez | Kesilir |
Kıdem ve ihbar tazminatı prime esas kazanca girmez.[8] Kanuna göre ödenen kıdem tazminatının tamamı gelir vergisinden istisnadır, ihbar tazminatı ise ücret sayılarak vergilendirilir.[9]
Net Maaş Pazarlığında Ters Hesap Kontrolü
Teklif edilen neti kabul etmeden önce ters hesabı kendiniz yapmak, sözleşmeye yazılacak brütü doğrulamanın en kısa yoludur. Görüşmede şu üç noktayı netleştirin.
- Sözleşmede yazan rakamın brüt mü net mi olduğu. Yalnız rakam yazıyorsa sonradan tartışma çıkar.
- Net taahhüdün yıl boyu sabit kalıp kalmayacağı. Sabitse Mayıs’tan sonra artan brütün bordroya yansıyacağını sorun.
- Prim ve ikramiyenin aynı yöntemle brüte çevrilip çevrilmeyeceği. Ek ödeme kümülatif matrahı büyütüp sonraki ayların brütünü değiştirir.
Asgari ücret değiştiğinde istisna tutarları da değişir. Bu yüzden yeni asgari ücretin yürürlüğe girdiği ilk ay, net anlaşmanızın bordroya doğru yansıyıp yansımadığını yeniden ters hesapla kontrol edin.
Net Maaştan Brüt Maaş Hesabına Dair Sorular
Ters hesapta en çok takılınan noktalar şunlardır.
Buradaki hesaplar ek ödemesi olmayan, Ocak’ta işe başlamış bir işçi için yapılmış örneklerdir. Bordronuzda ikramiye, sendika aidatı ya da teşvik gibi kalemler varsa sonuç değişir, alacak talebinden önce kendi belgelerinizle bir avukata danışın.
Kaynaklar
- 5510 sayılı Kanun m.81 ve 4447 sayılı Kanun m.49. Prime esas kazanç üst sınırı 7566 sayılı Kanunla 01.01.2026’dan beri asgari ücretin 9 katıdır (297.270 TL). ↩
- 193 sayılı Gelir Vergisi Kanunu m.103. Tutarlar Gelir Vergisi Genel Tebliği Seri No 332 ile belirlendi (RG 31.12.2025, 5. mükerrer, yürürlük 01.01.2026). ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b. ↩
- Asgari Ücret Tespit Komisyonu kararı, RG 26.12.2025 sayı 33119, yürürlük 01.01.2026. İstisnalar: GVK m.23/1-18 ve 488 sayılı Kanun (2) sayılı tablo IV-34 (7349 sayılı Kanun). ↩
- 1475 sayılı İş Kanunu m.14 (“Kıdem tazminatının hesaplanması, son ücret üzerinden yapılır.”). ↩
- Kıdem tazminatı tavanı 01.01-30.06.2026 için 64.948,77 TL, 01.07-31.12.2026 için 73.729,87 TL (ÇSGB). ↩
- Yargıtay 9. HD, E.2025/2252, K.2025/5636, 01.07.2025 (İstanbul BAM 30. HD kararının onanması, ücreti Türkiye’deki banka hesabına ödenen işçi). ↩
- 5510 sayılı Kanun m.80/1-b-4 (7577 sayılı Kanunla değişik). İzin ücretinden prim kesilmesi: Sosyal Sigorta İşlemleri Yönetmeliği m.97/2-b. ↩
- GVK m.25/7-a (kıdem tazminatı istisnası) ve m.61 (tazminat adıyla yapılan ödemeler ücrettir). ↩